
新财富私募指数|私募策略观察周报
(2026.09.07—2026.09.11)
证券时报·国联期货 联合出品
本文信息仅供参考,不作为任何投资标的投资建议。过往业绩仅供参考,本文信息不代表任何业绩表现的保证,也不构成任何承诺。
一、市场概况
上周A股呈现“先扬后抑、周五杀跌”的分化回调走势,全周仅创业板指微涨。影响因素:海外方面,美国8月核心CPI环比超预期,叠加中东局势扰动下油价大幅攀升,通胀预期升温推动9月美联储加息概率升至九成附近,美债10年期收益率上行至4.95%创近期新高,全球风险偏好承压;国内方面,8月CPI同比回升至0.8%、PPI同比反弹至3.8%,价格信号温和修复。盘面走势上,周一成长板块大幅修复,周三上证指数冲高至3958.12点,随后量能萎缩、指数逐级回落,周五放量下挫,沪指跌1.18%失守3900点,北证50单日跌2.66%创阶段新低。
上周国内商品市场呈“能化独强、其余普跌”的极致分化,文华商品指数上半周创近两年新高后冲高回落。影响因素方面,海外胡塞攻占红海战略要地、美伊冲突升级推升原油地缘溢价,布伦特原油最高触及109美元附近,同时美国8月核心CPI环比超预期,9月美联储加息概率升至90%左右、美债10年期逼近5%,实际利率上行压制贵金属与有色;国内通胀数据温和修复,发展改革委治理低价无序竞争、专项债与超长期特别国债加速发行,对黑色及工业品形成托底预期。
二、新财富私募策略指数表现
1. 指数表现
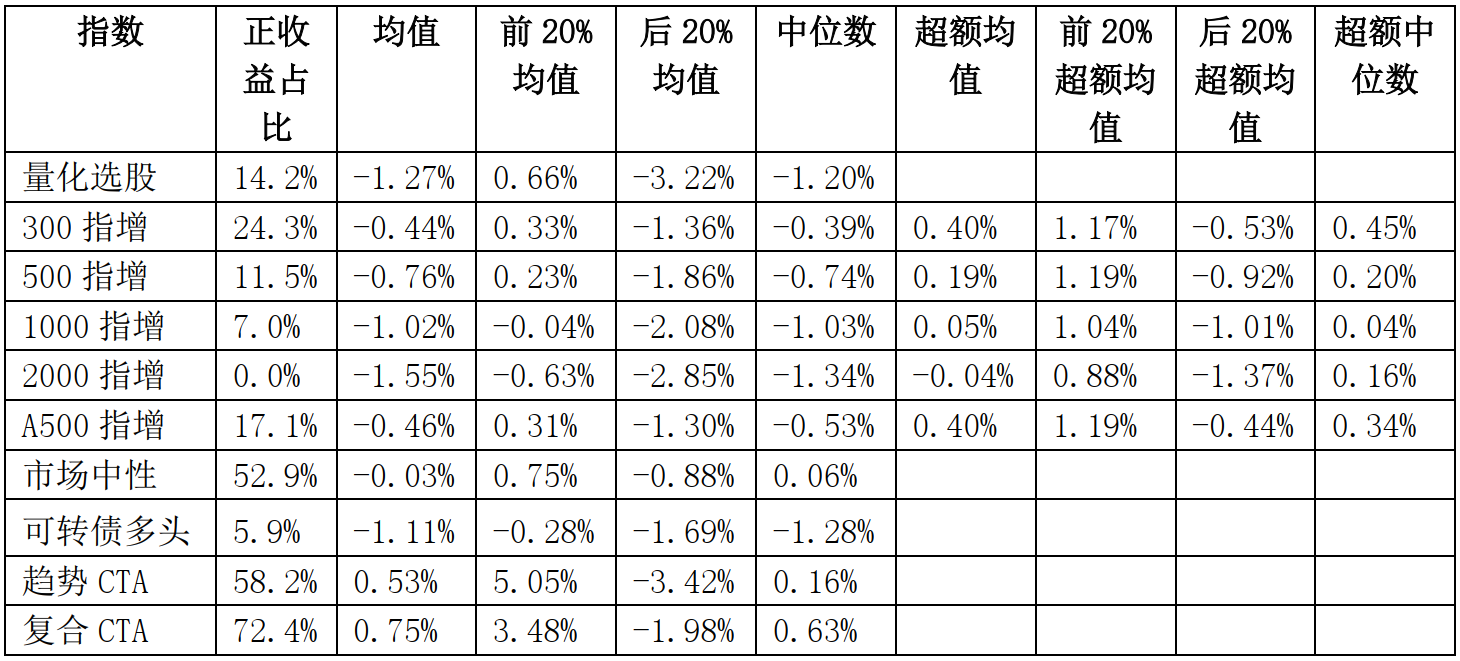
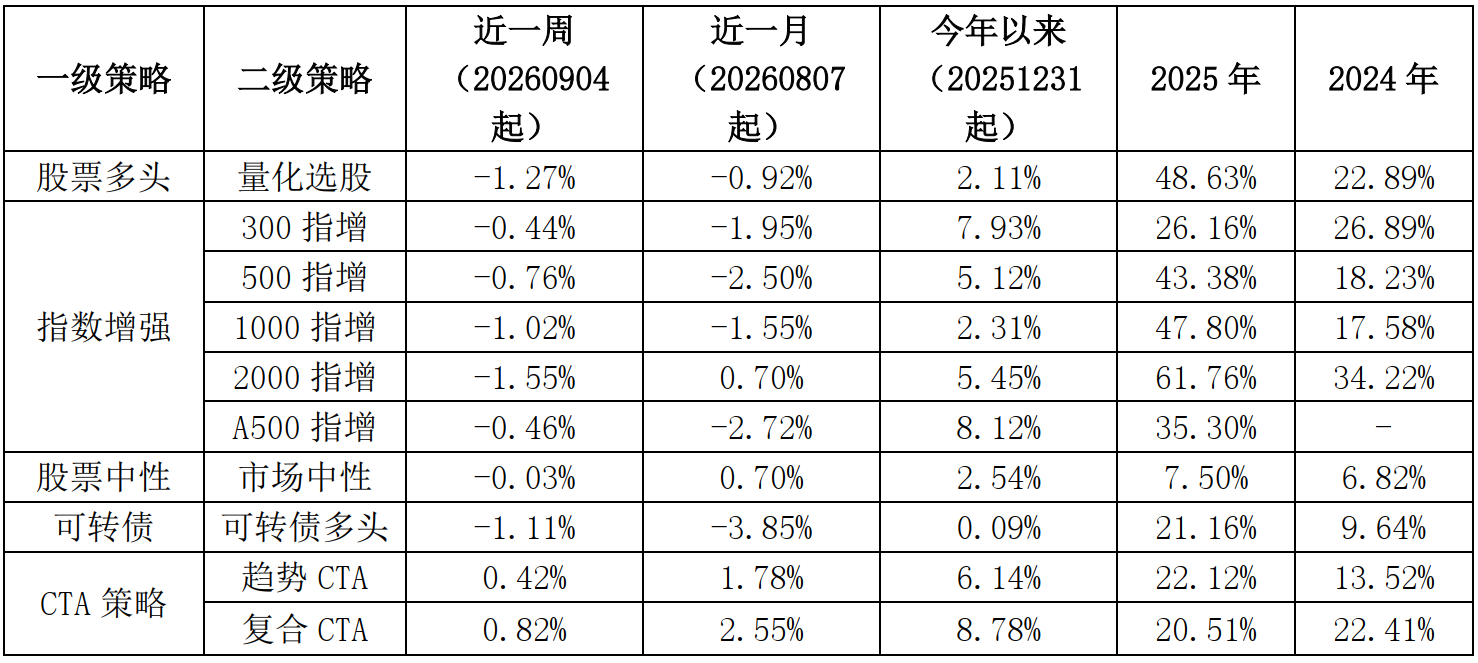
上周股票量化策略仍整体承压,但收益均值较上上周(8月31-9月4日)略有好转,CTA持续强势。除市场中性和CTA外,上周量化选股、指增与可转债多头的收益均值与中位数均为负,量化选股、2000指增、可转债多头跌幅居前,均值分别为 -1.27%、-1.55%、-1.11%;300指增与A500指增超额收益均值均回升至0.40%,500指增、1000指增超额均值亦分别录得0.19%、0.05%,仅2000指增超额均值为负(-0.04%)。CTA方面,趋势与复合CTA当周正收益占比分别为58.2%、72.4%,收益均值0.53%、0.75%,虽延续强势,但收益均值与正收益占比较前一周均有所回落,趋势CTA内部分化加大(前20%均值5.05%、后20%均值-3.42%)。
上周指数成分收益分布
今年以来指数收益
数据来源:私募数据通,更多分析关注“券商中国”-“私募数据通”
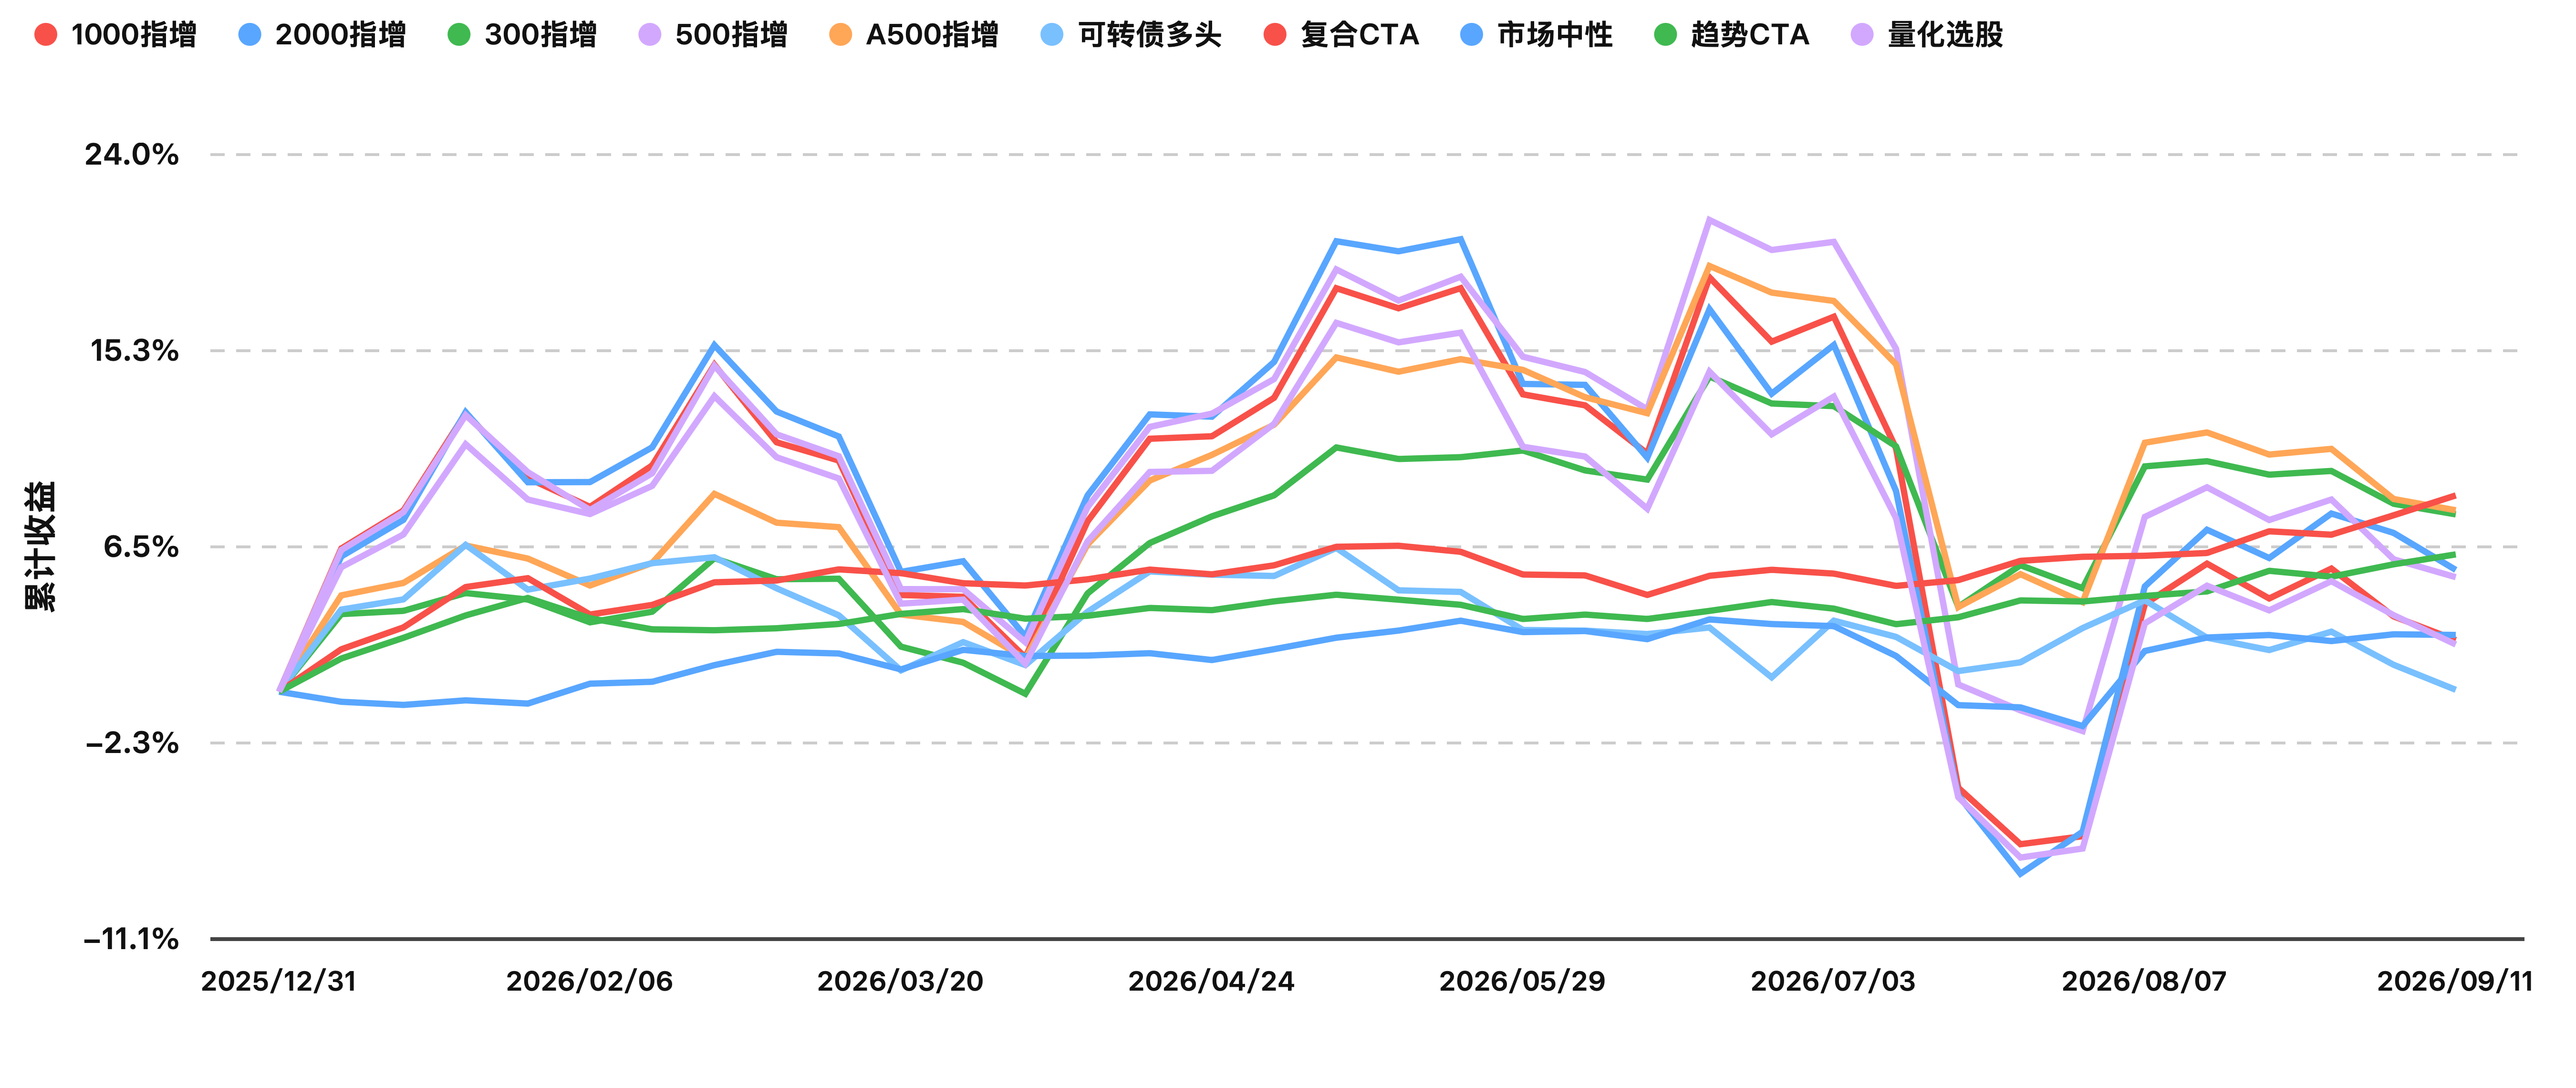
今年以来指数收益曲线
数据来源:私募数据通,更多分析关注“券商中国”-“私募数据通”
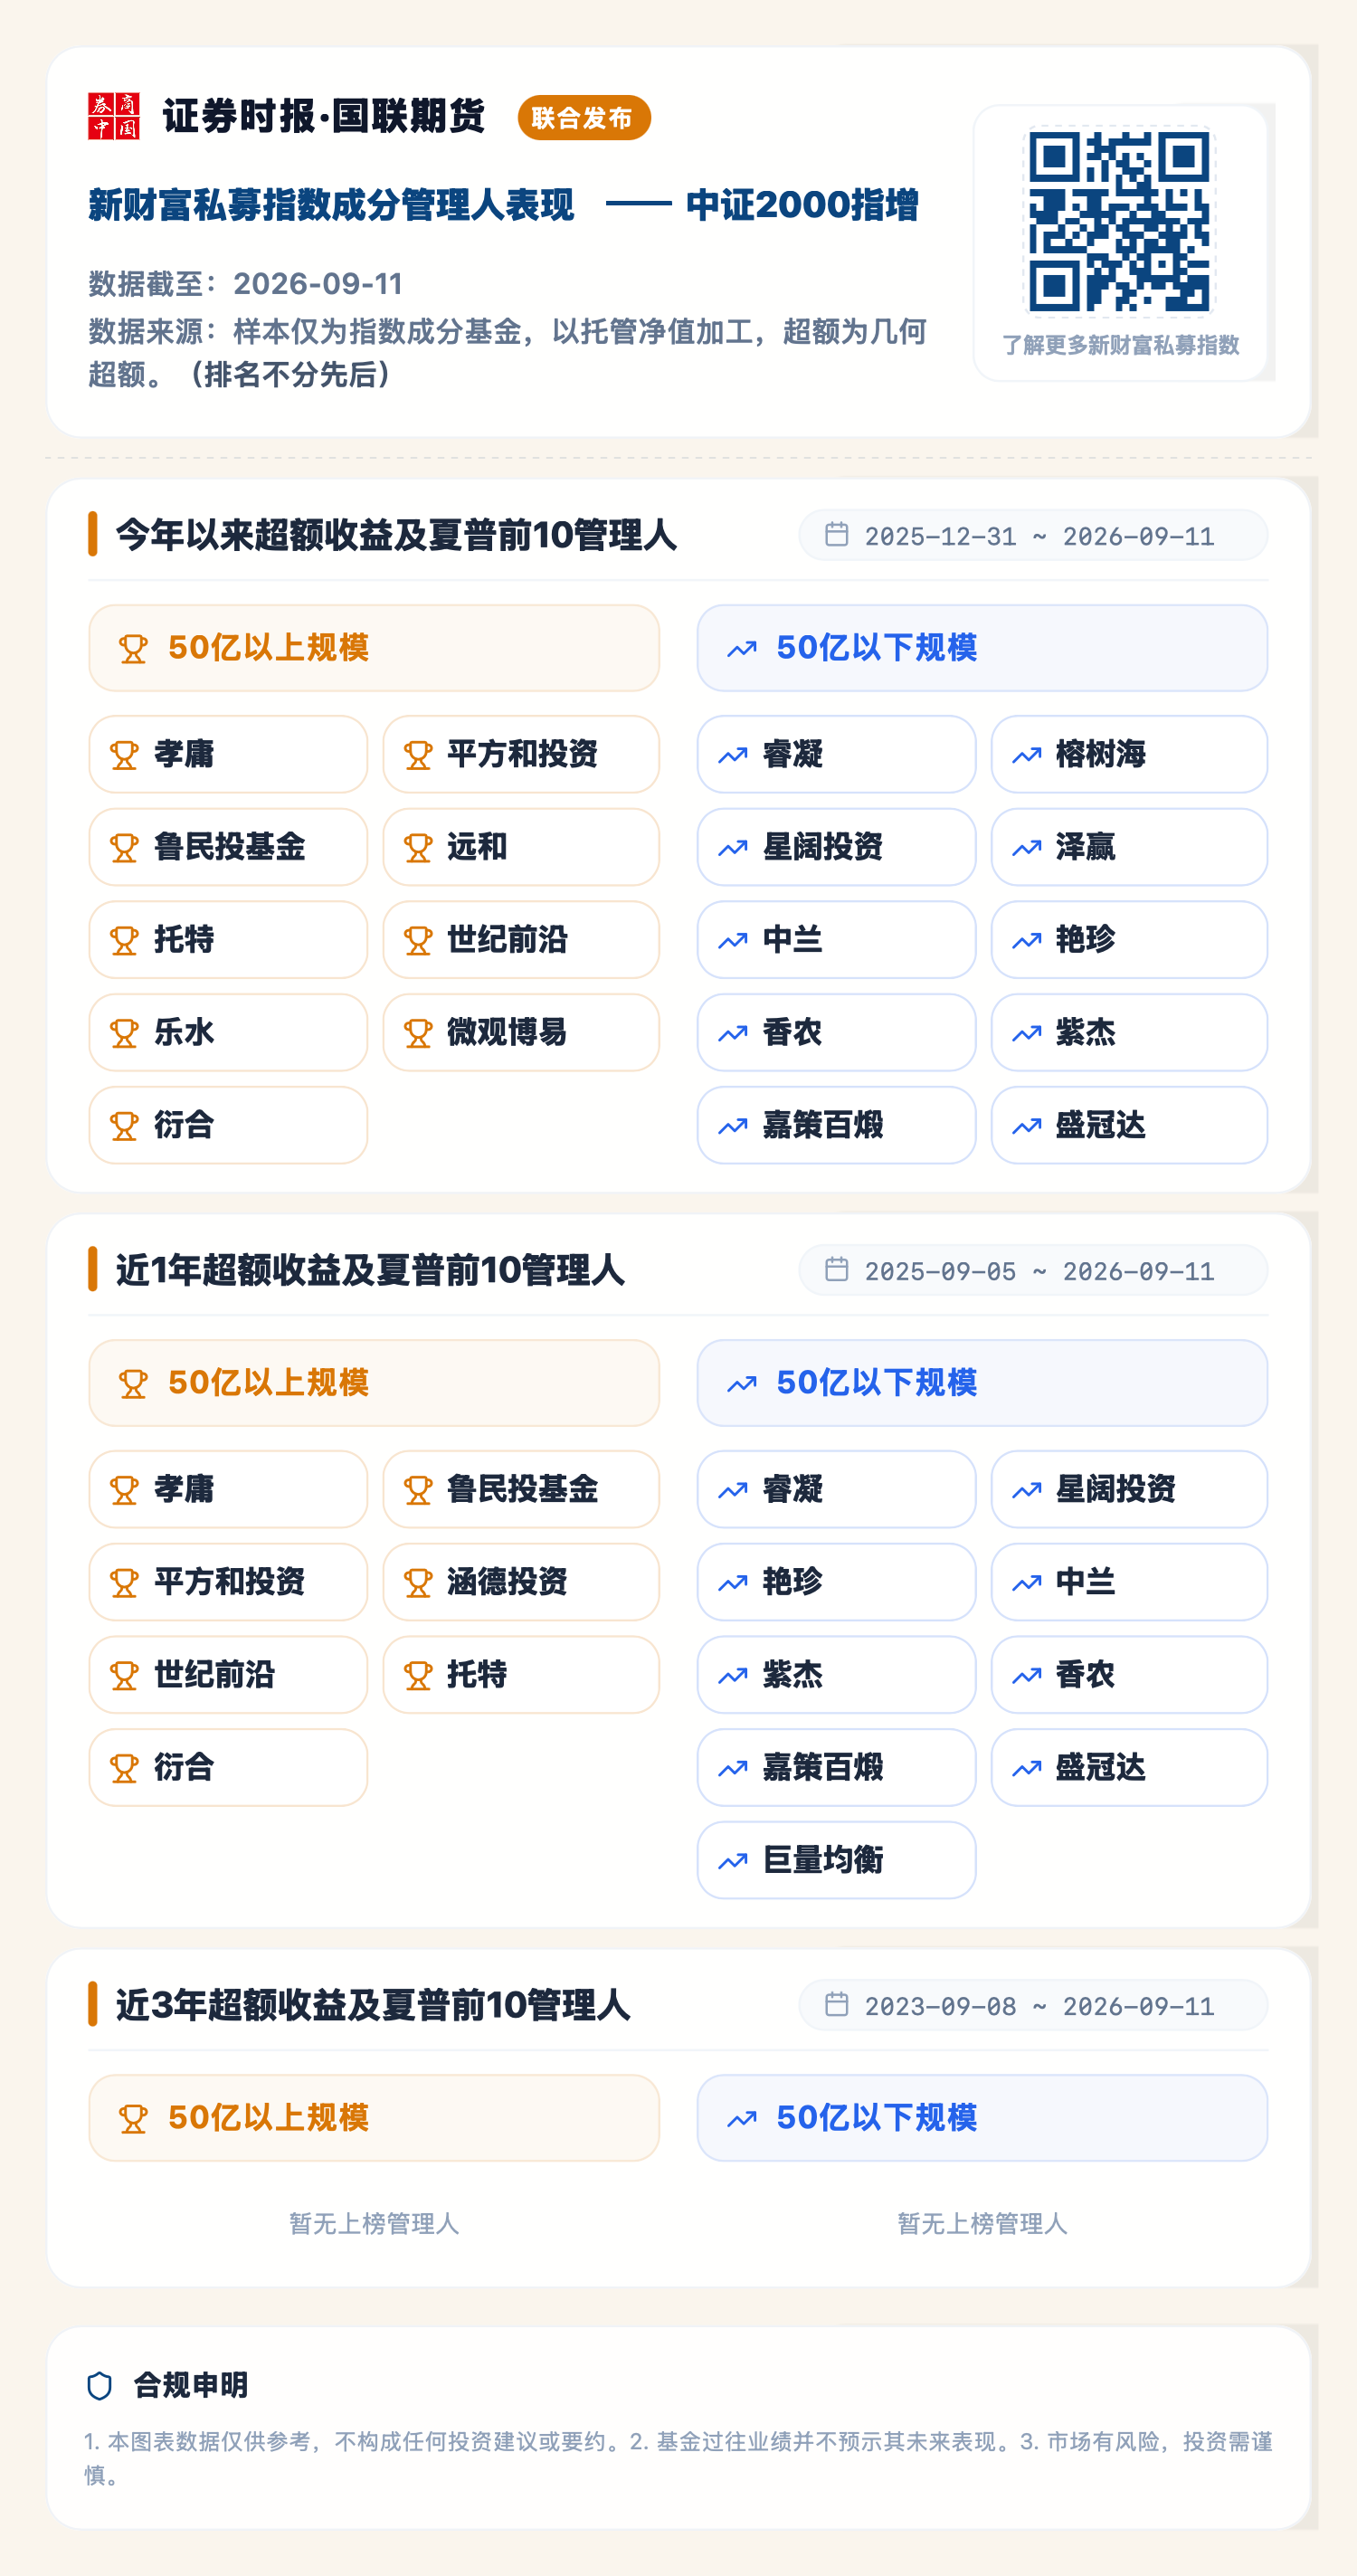
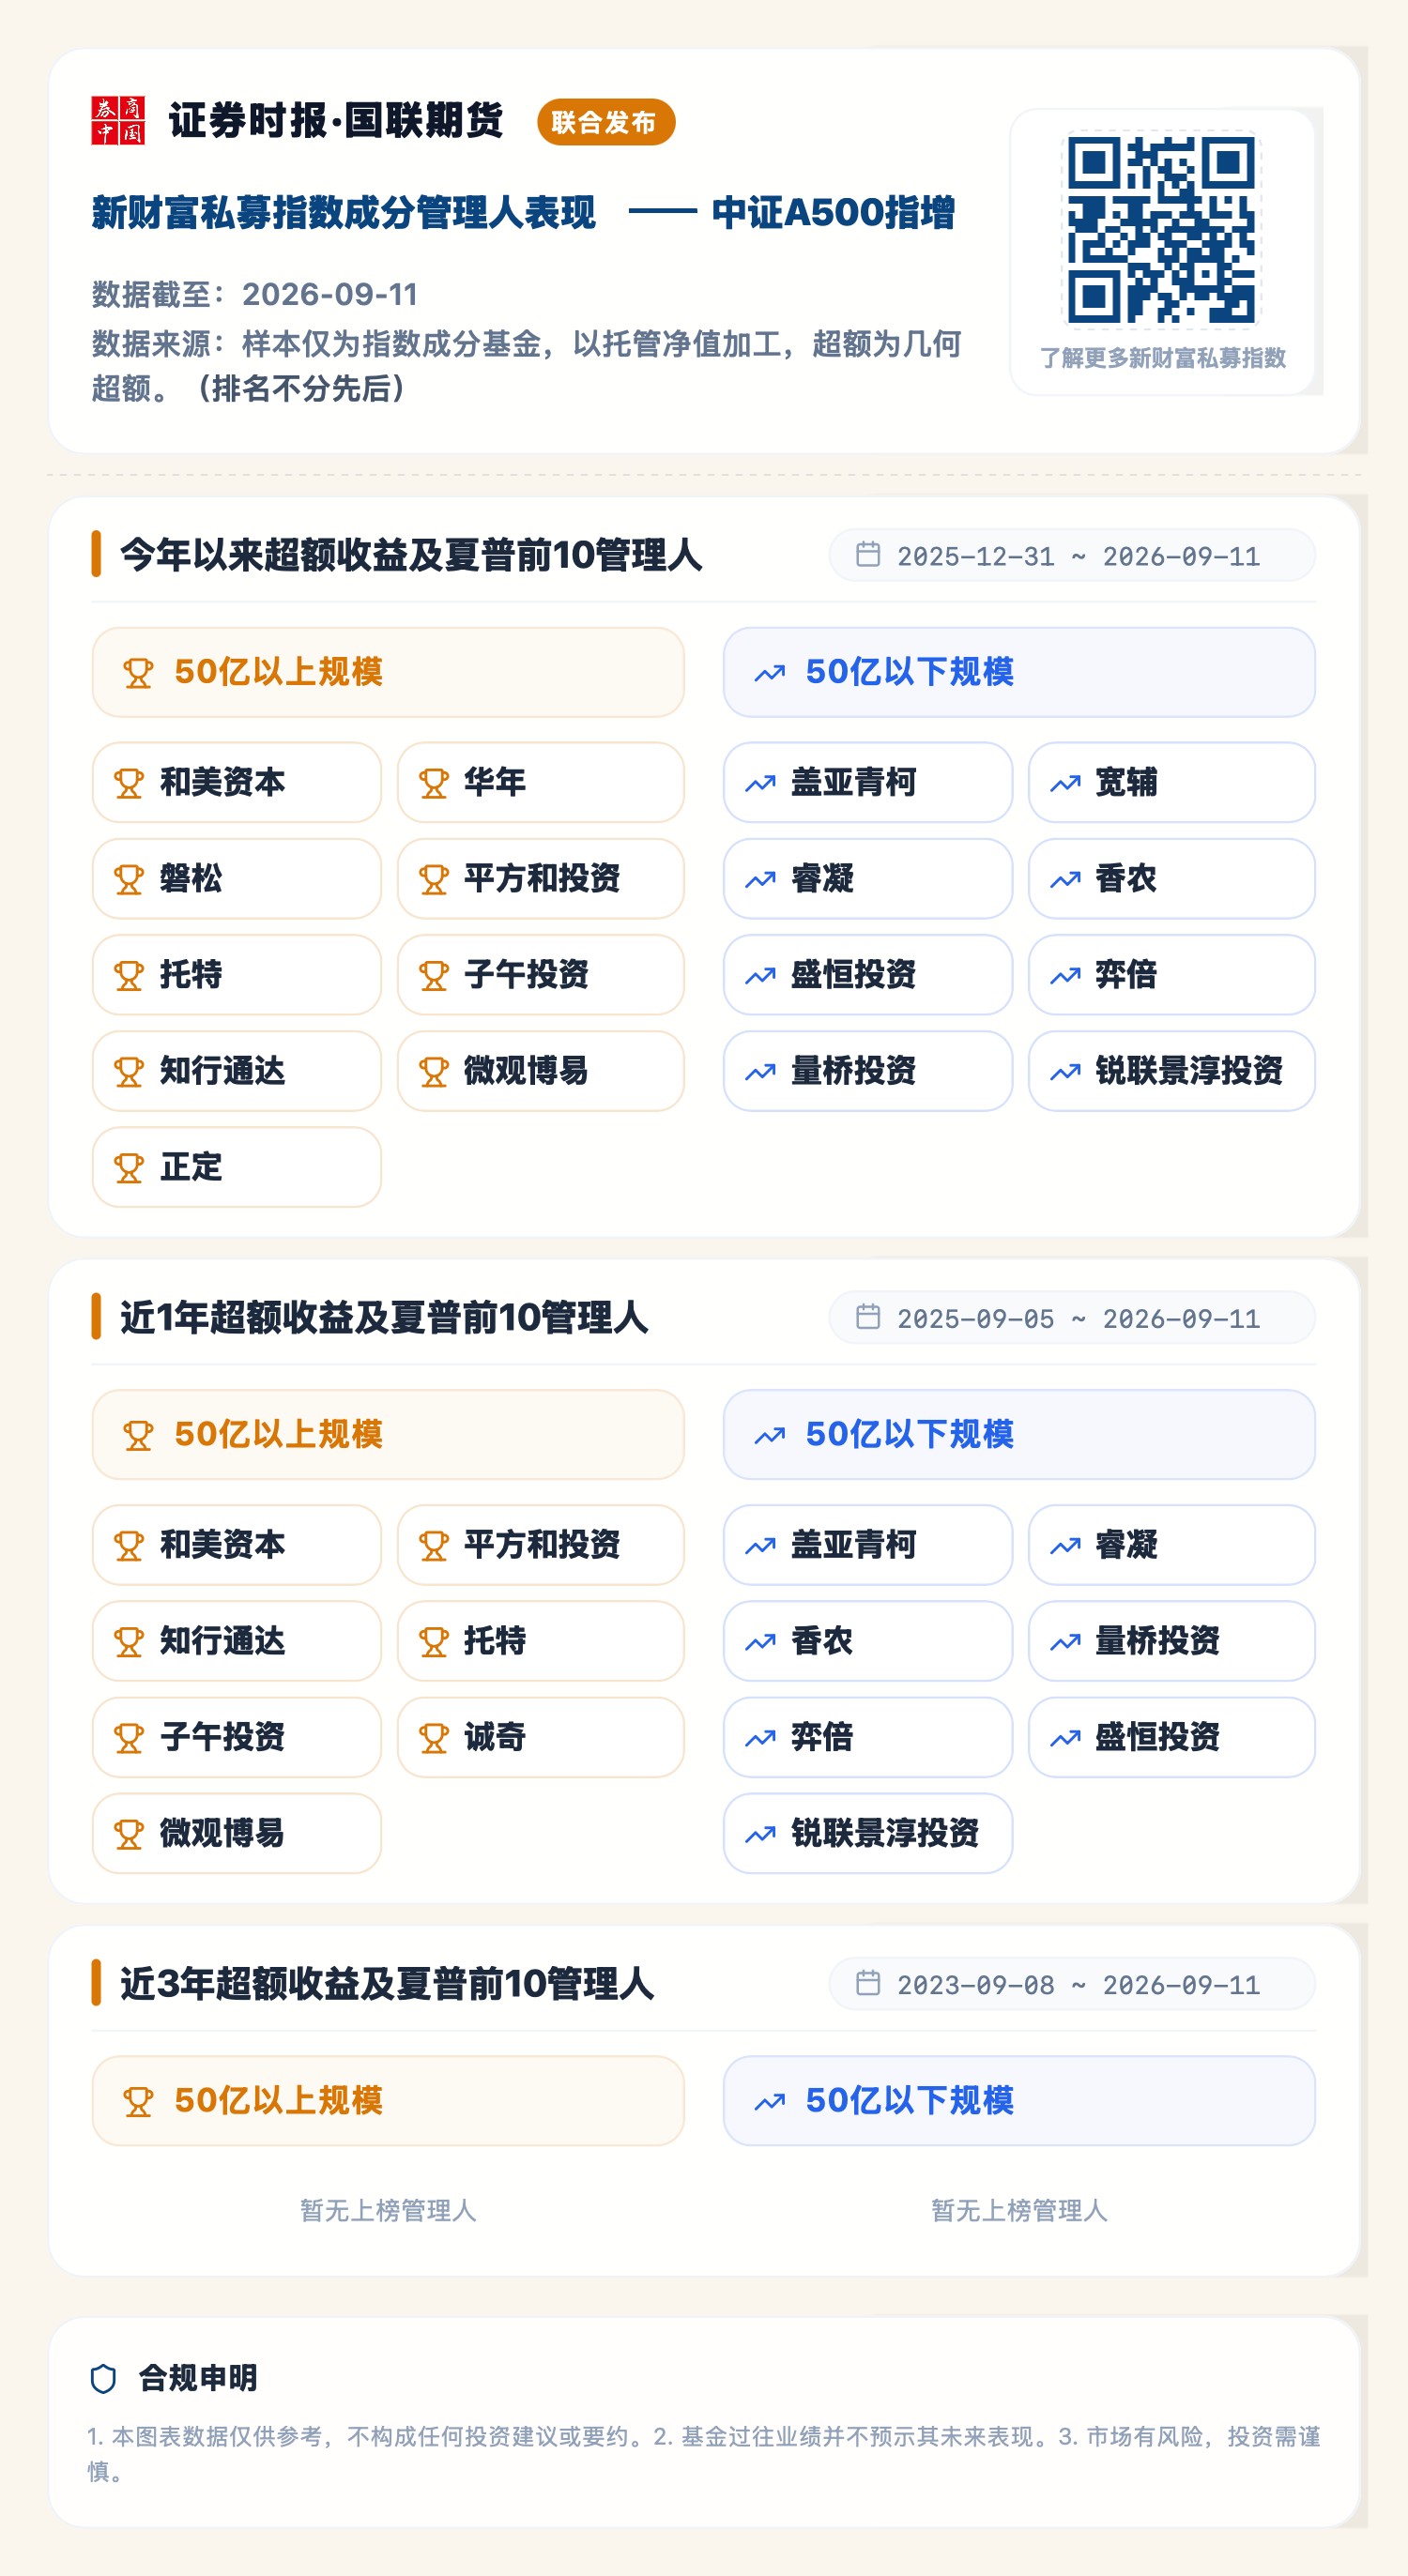
2. 新财富私募指数成分管理人表现
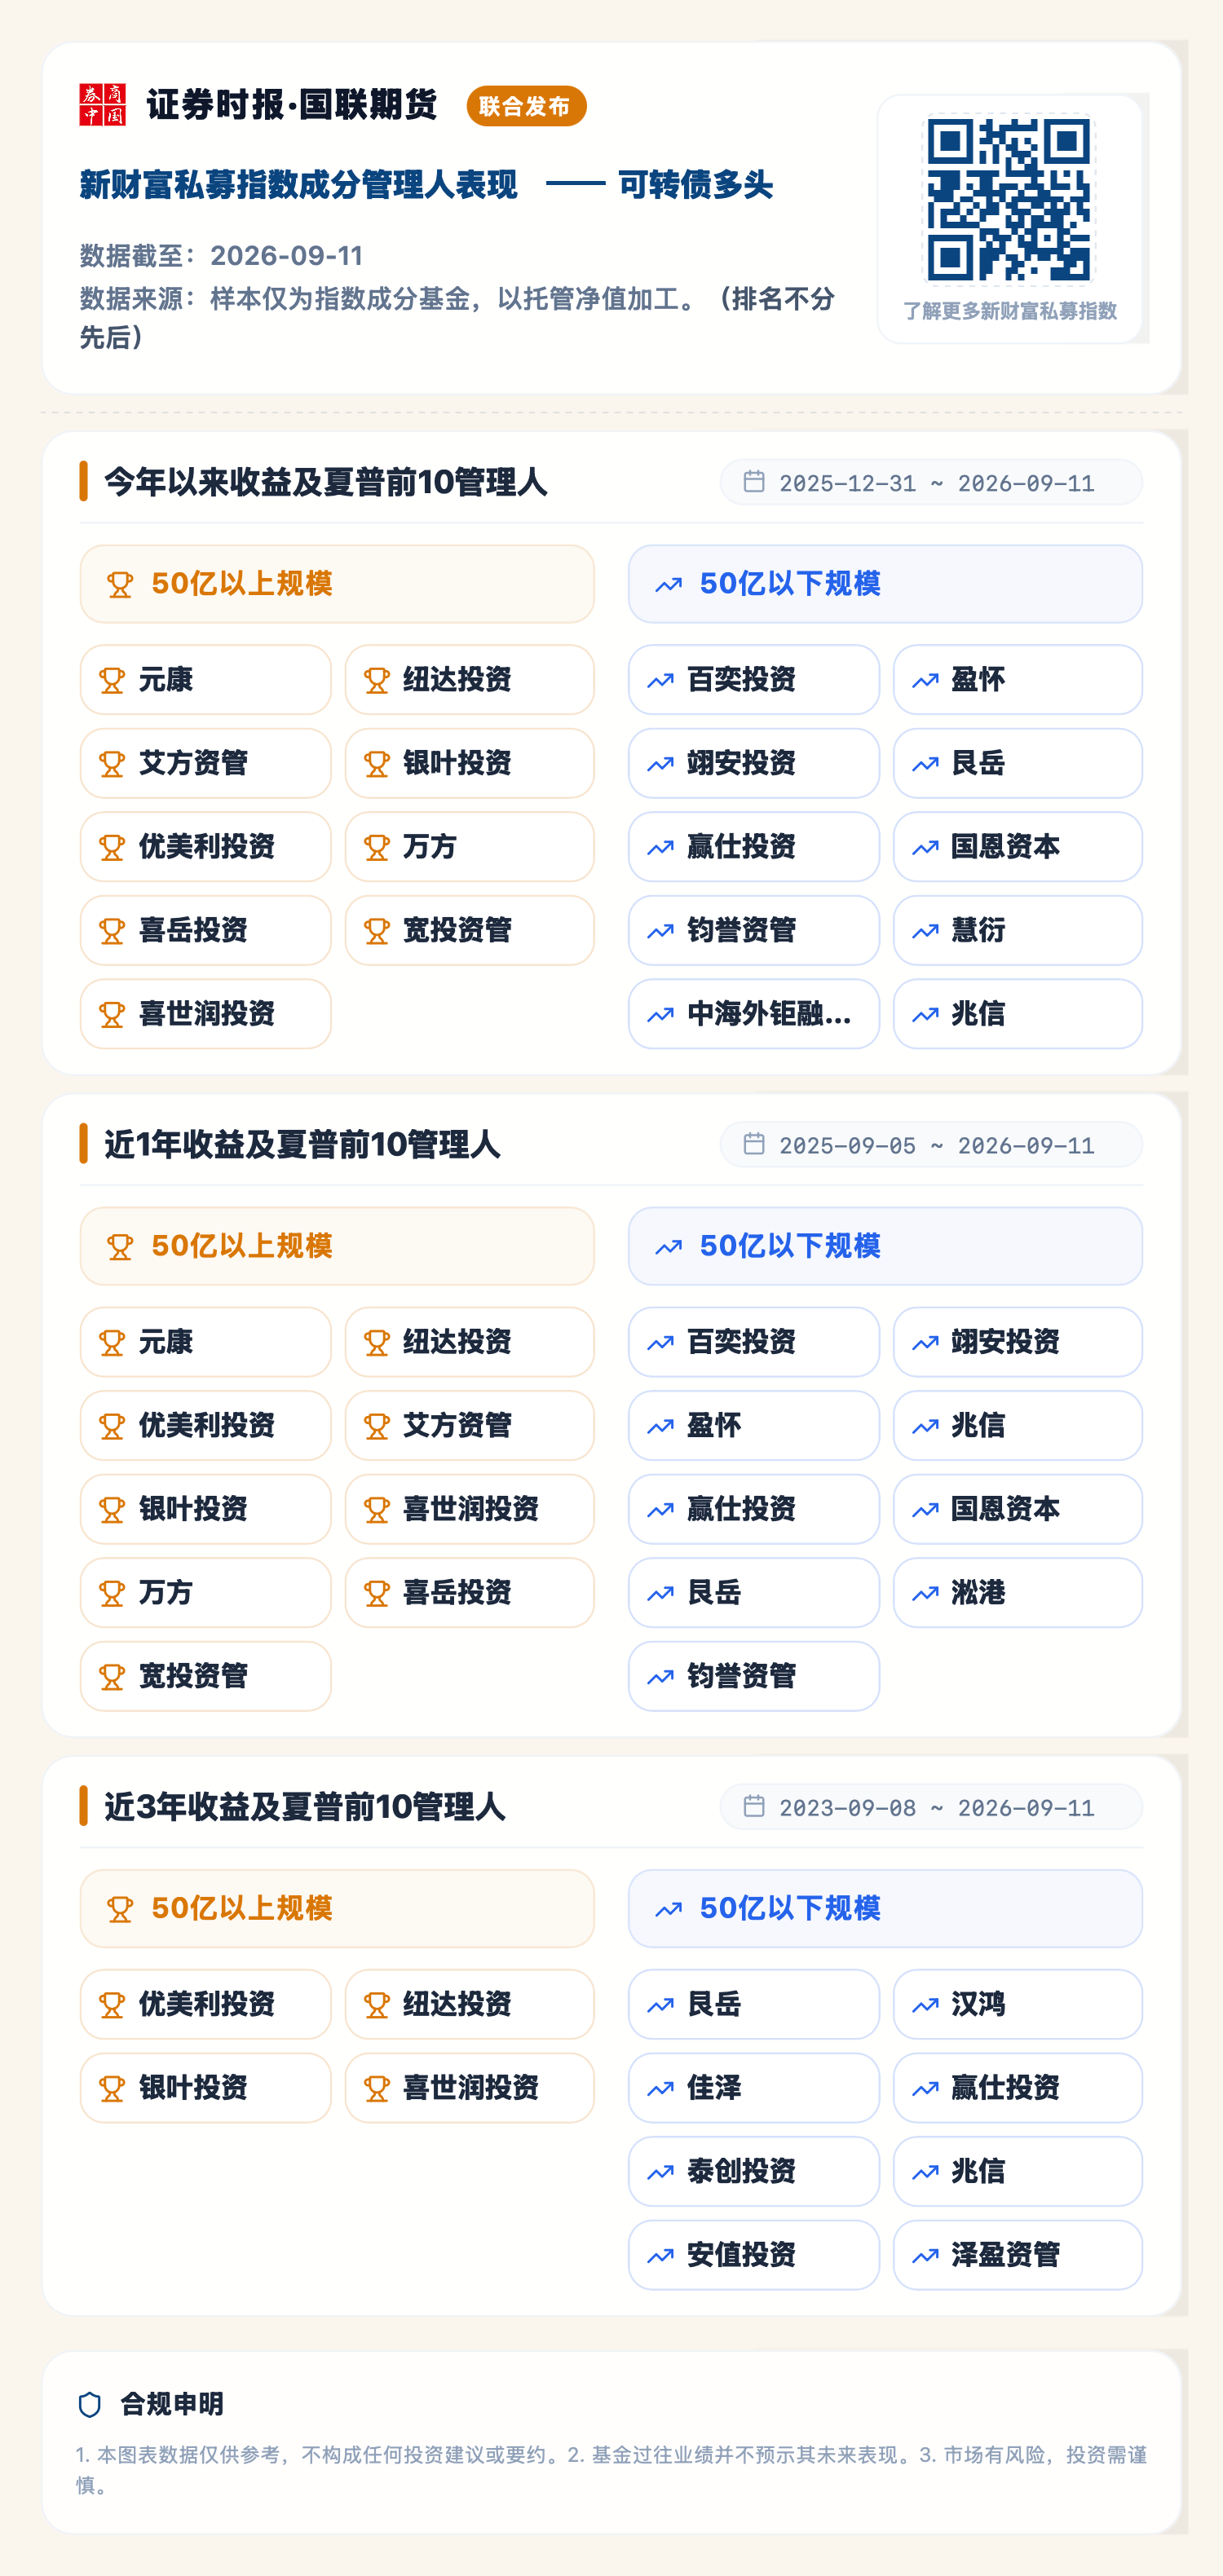
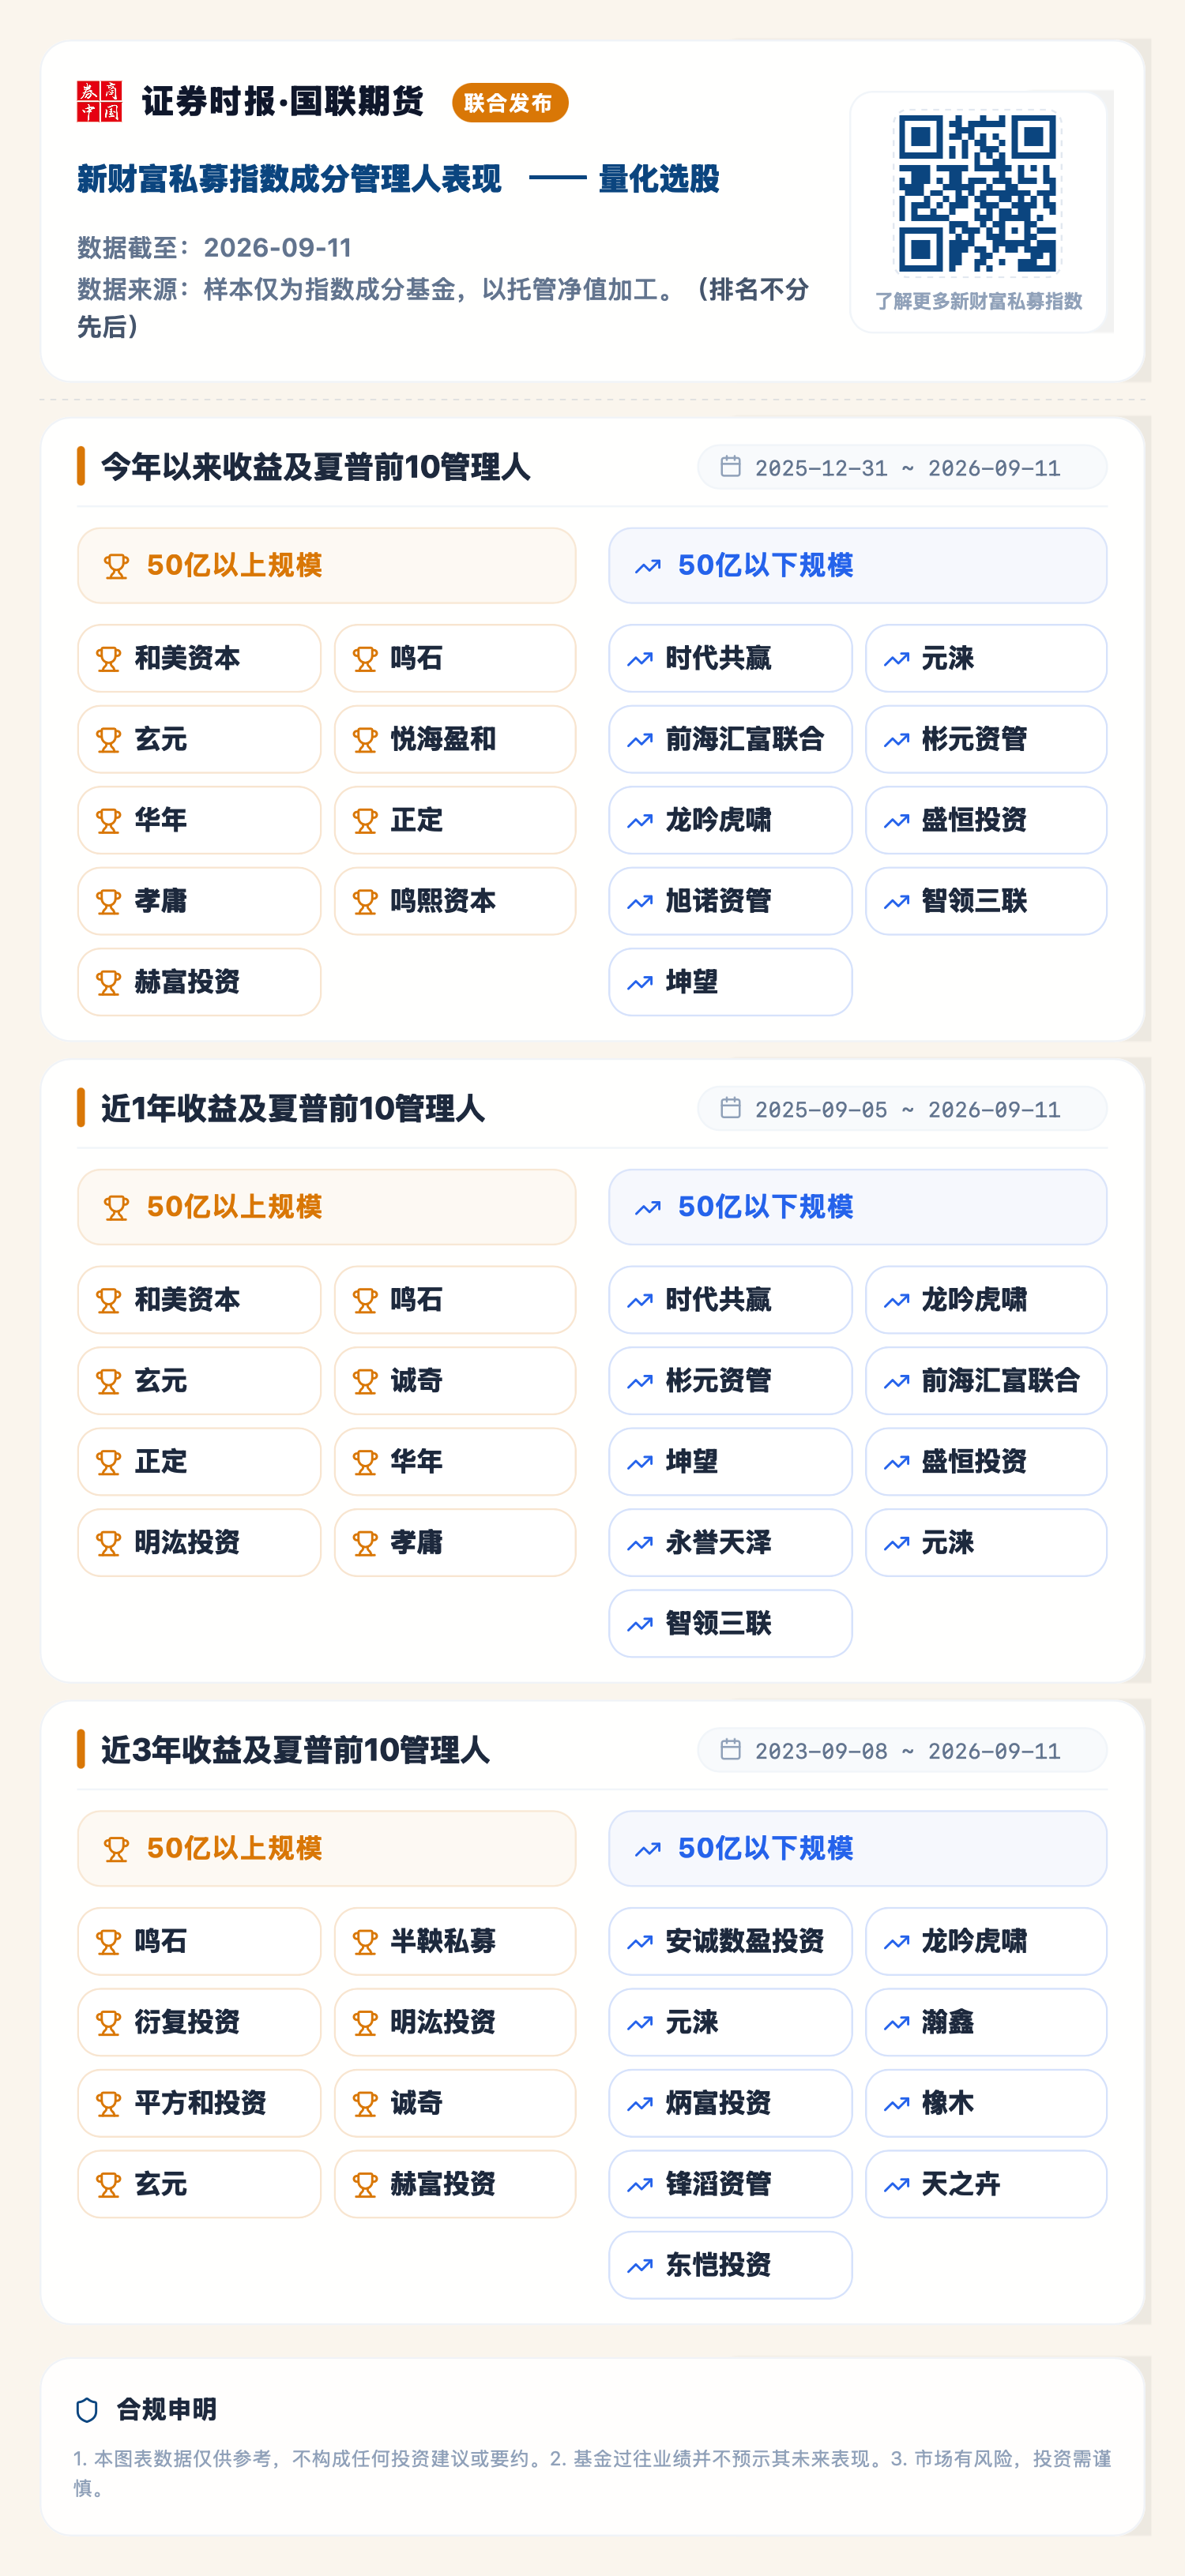
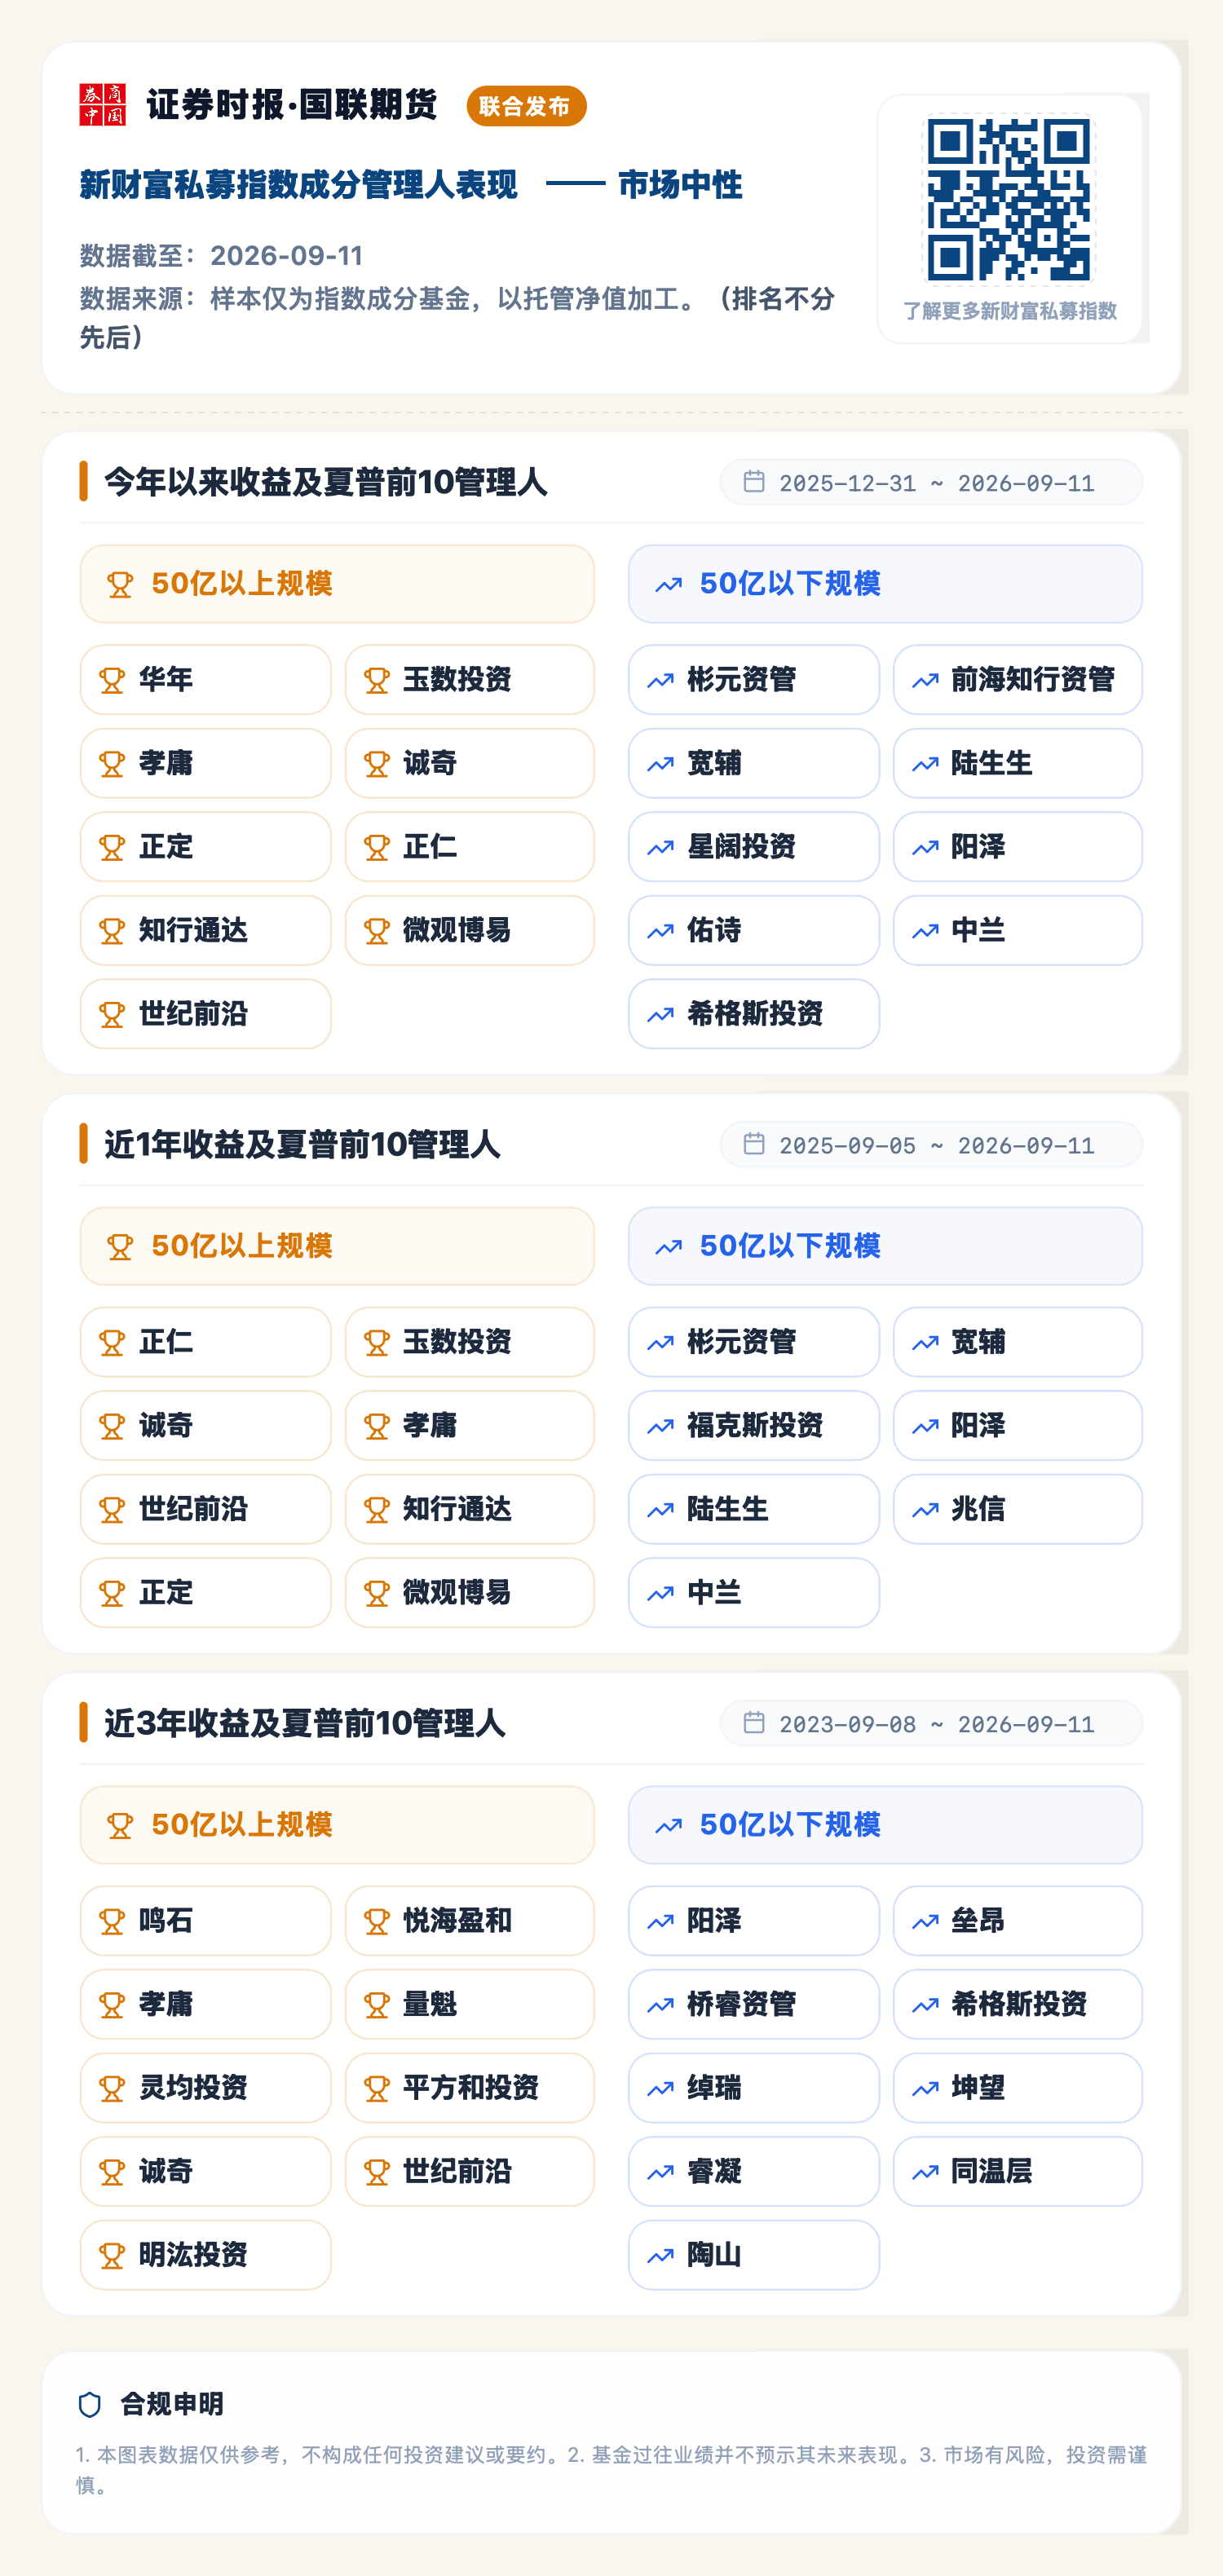
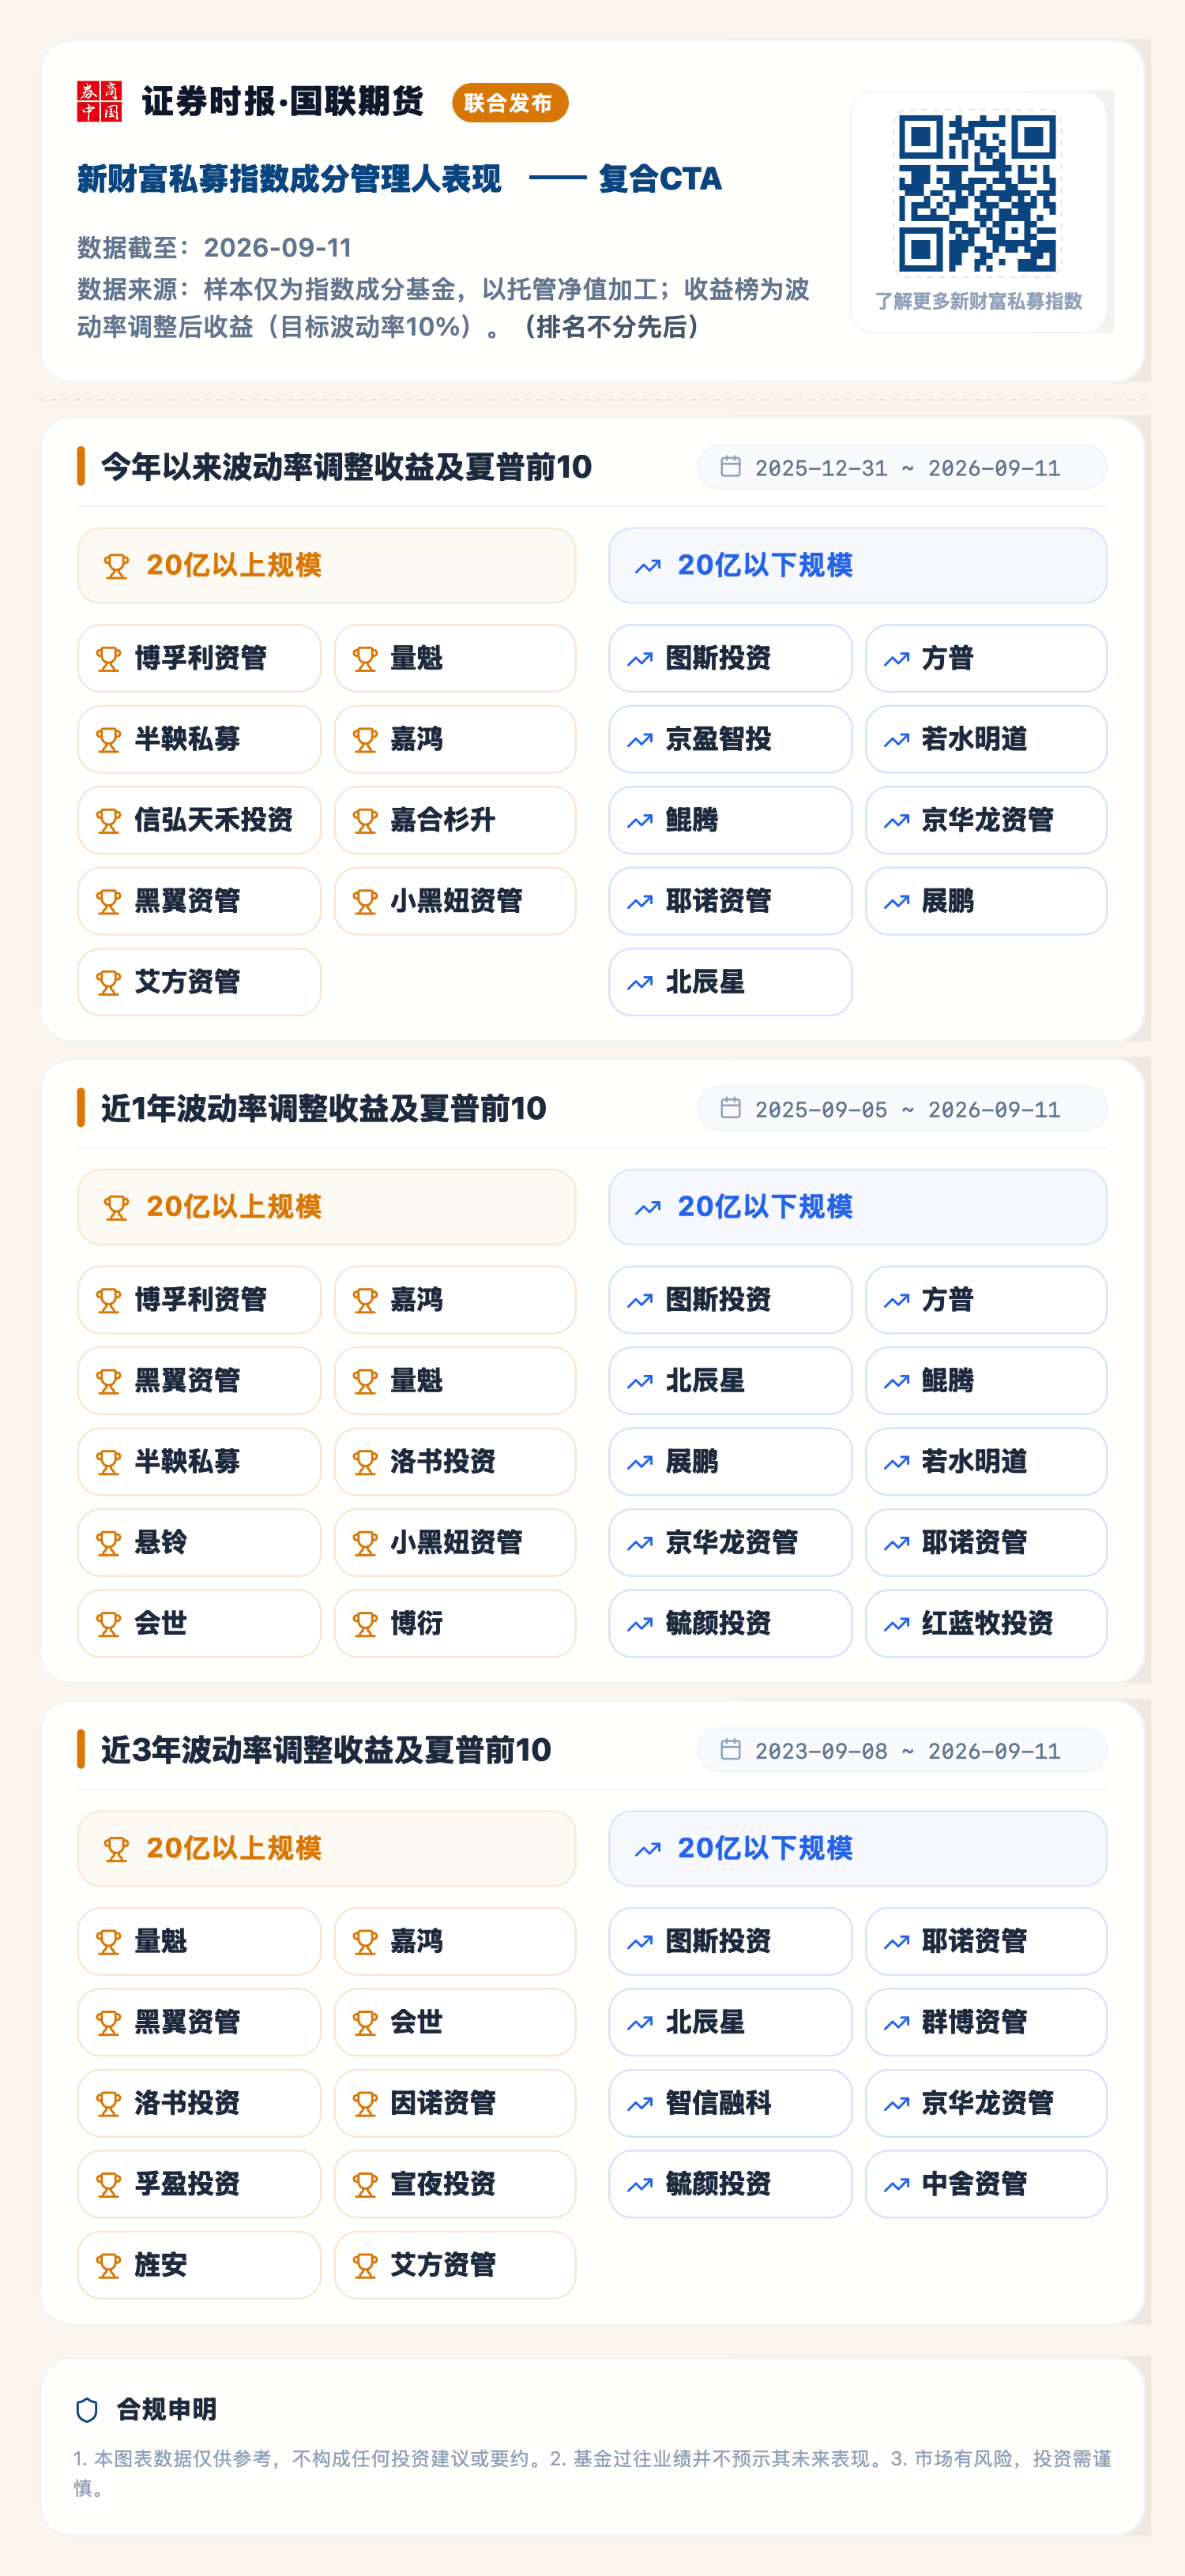
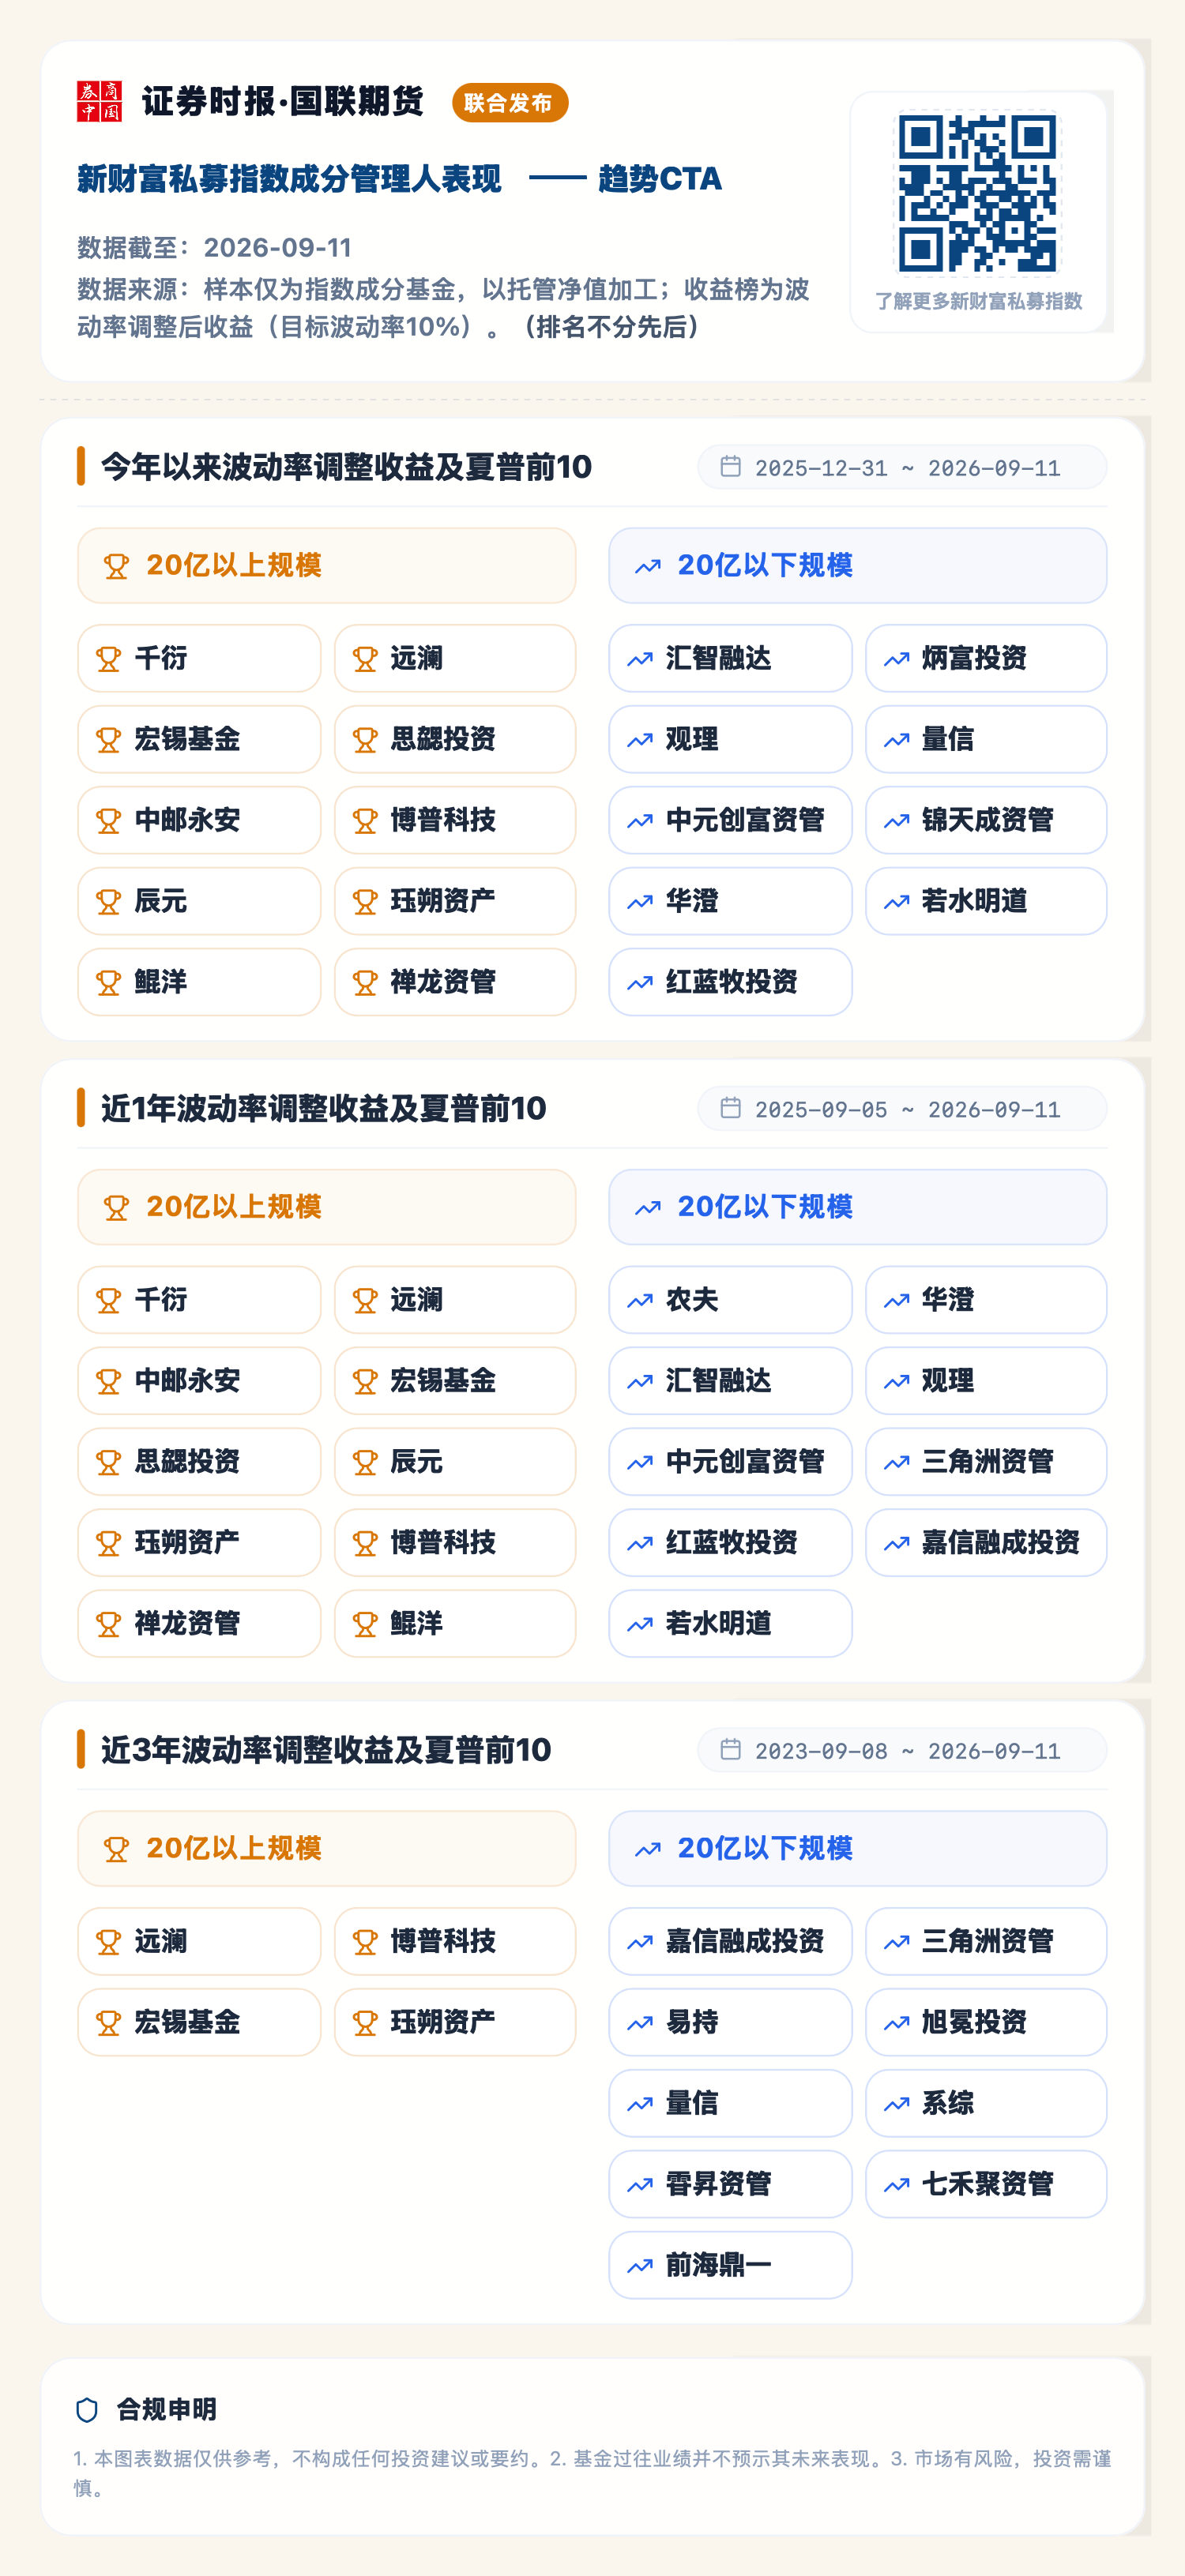
2.1 非指增类策略区间业绩表现
按照相应区间成分管理人代表产品区间收益及区间夏普均排名靠前的管理人。
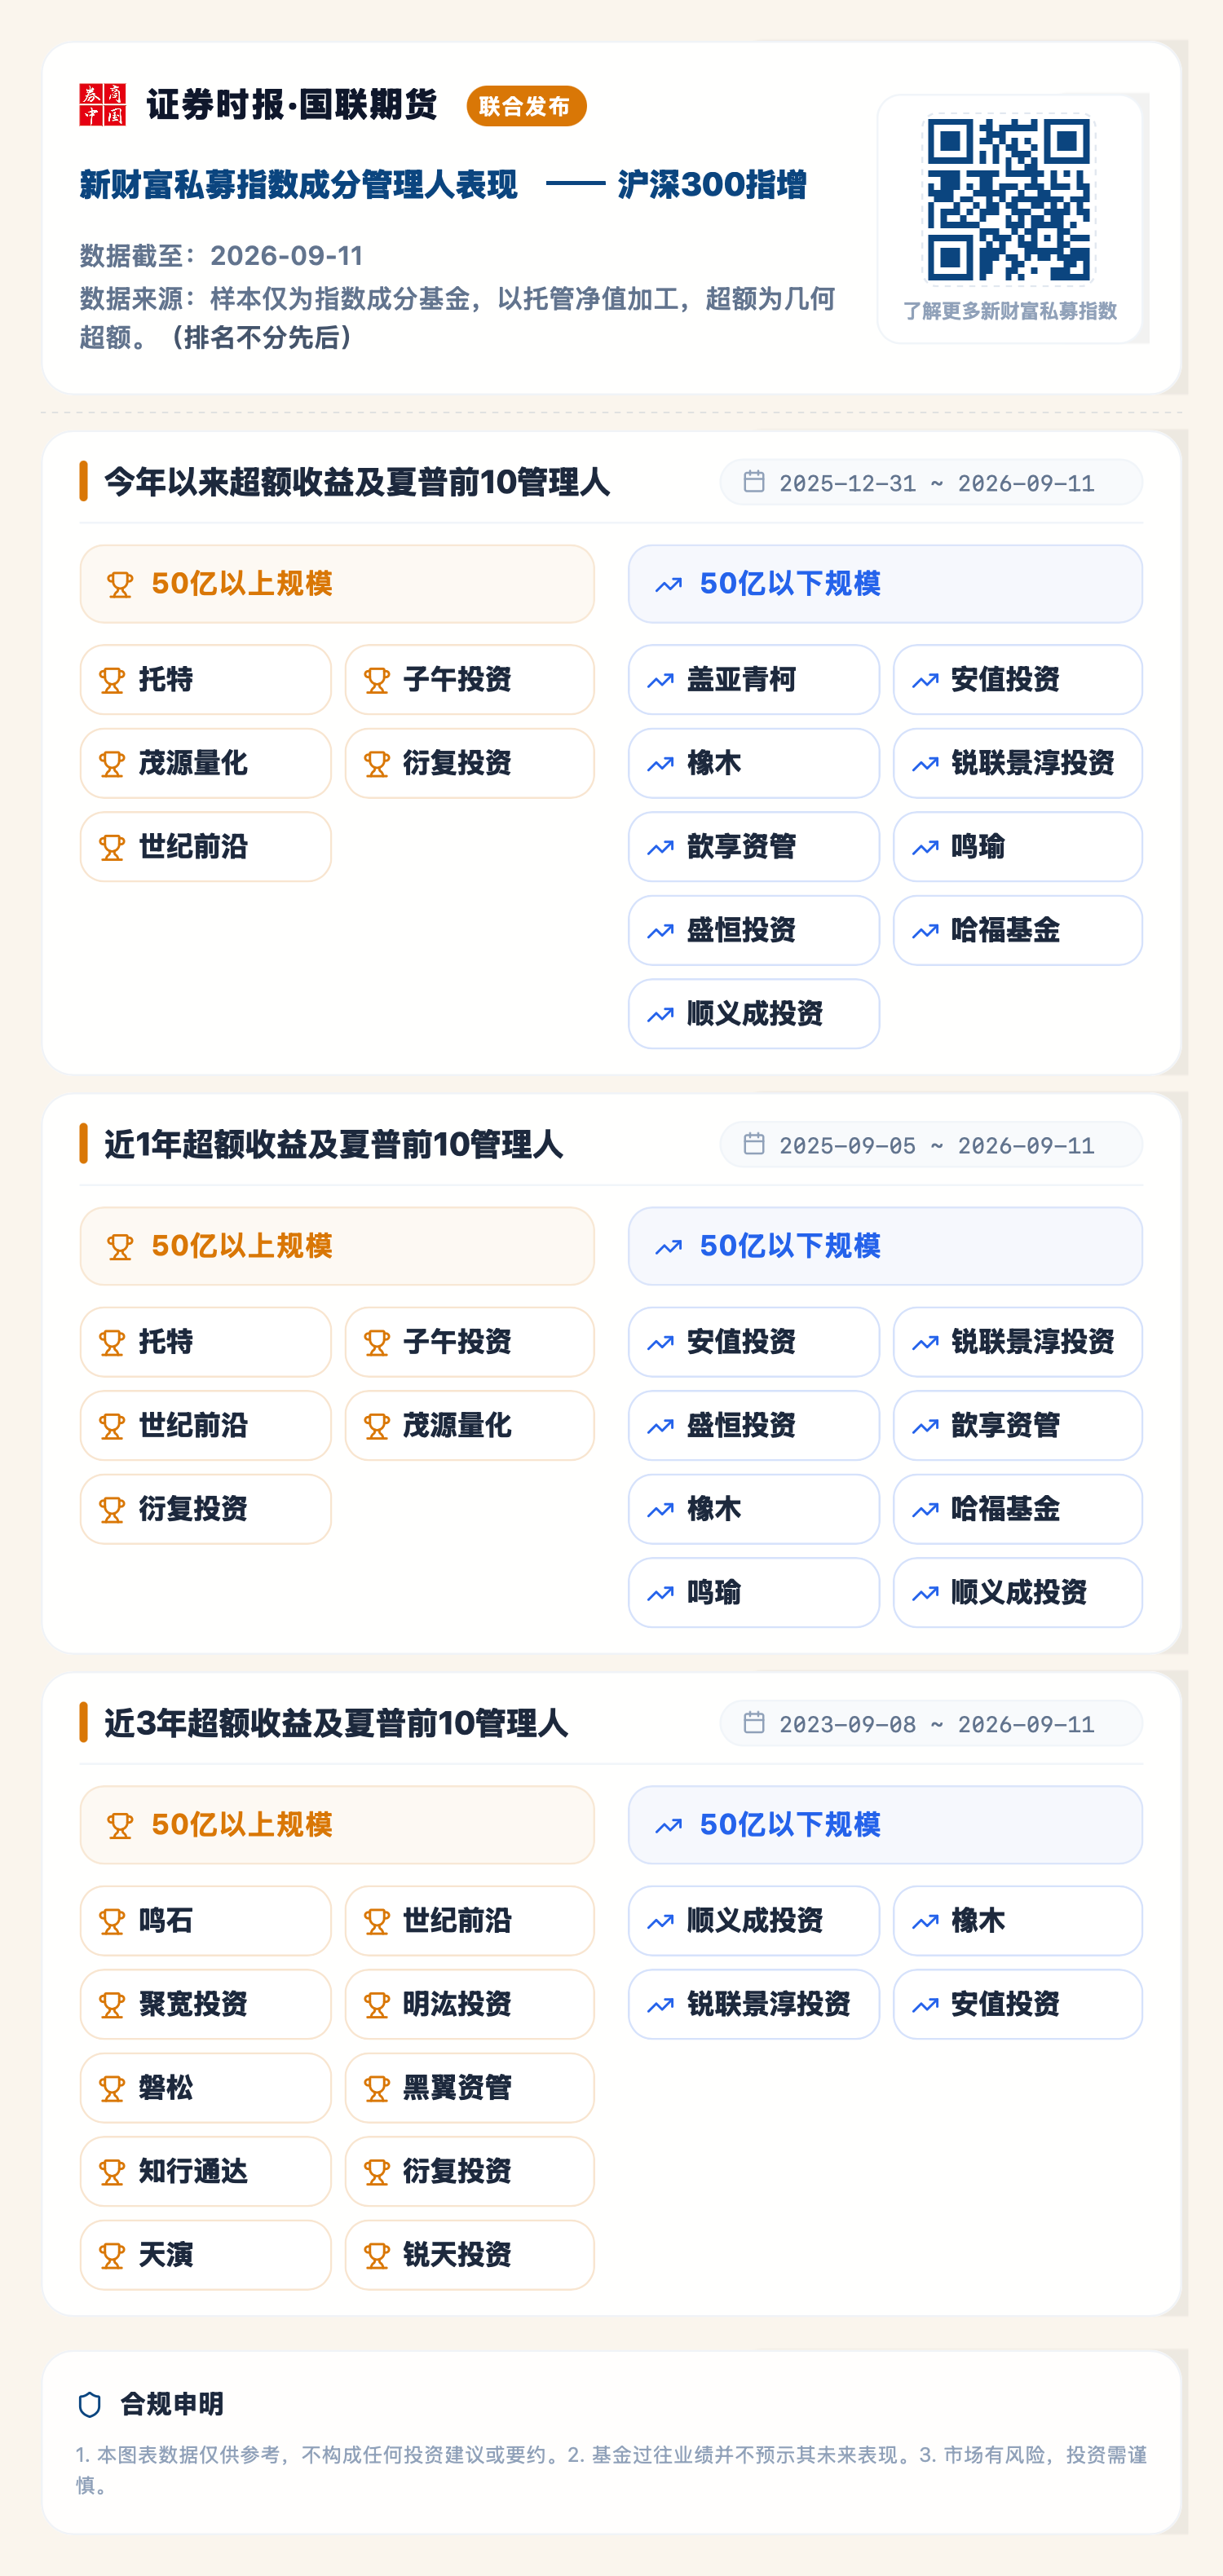
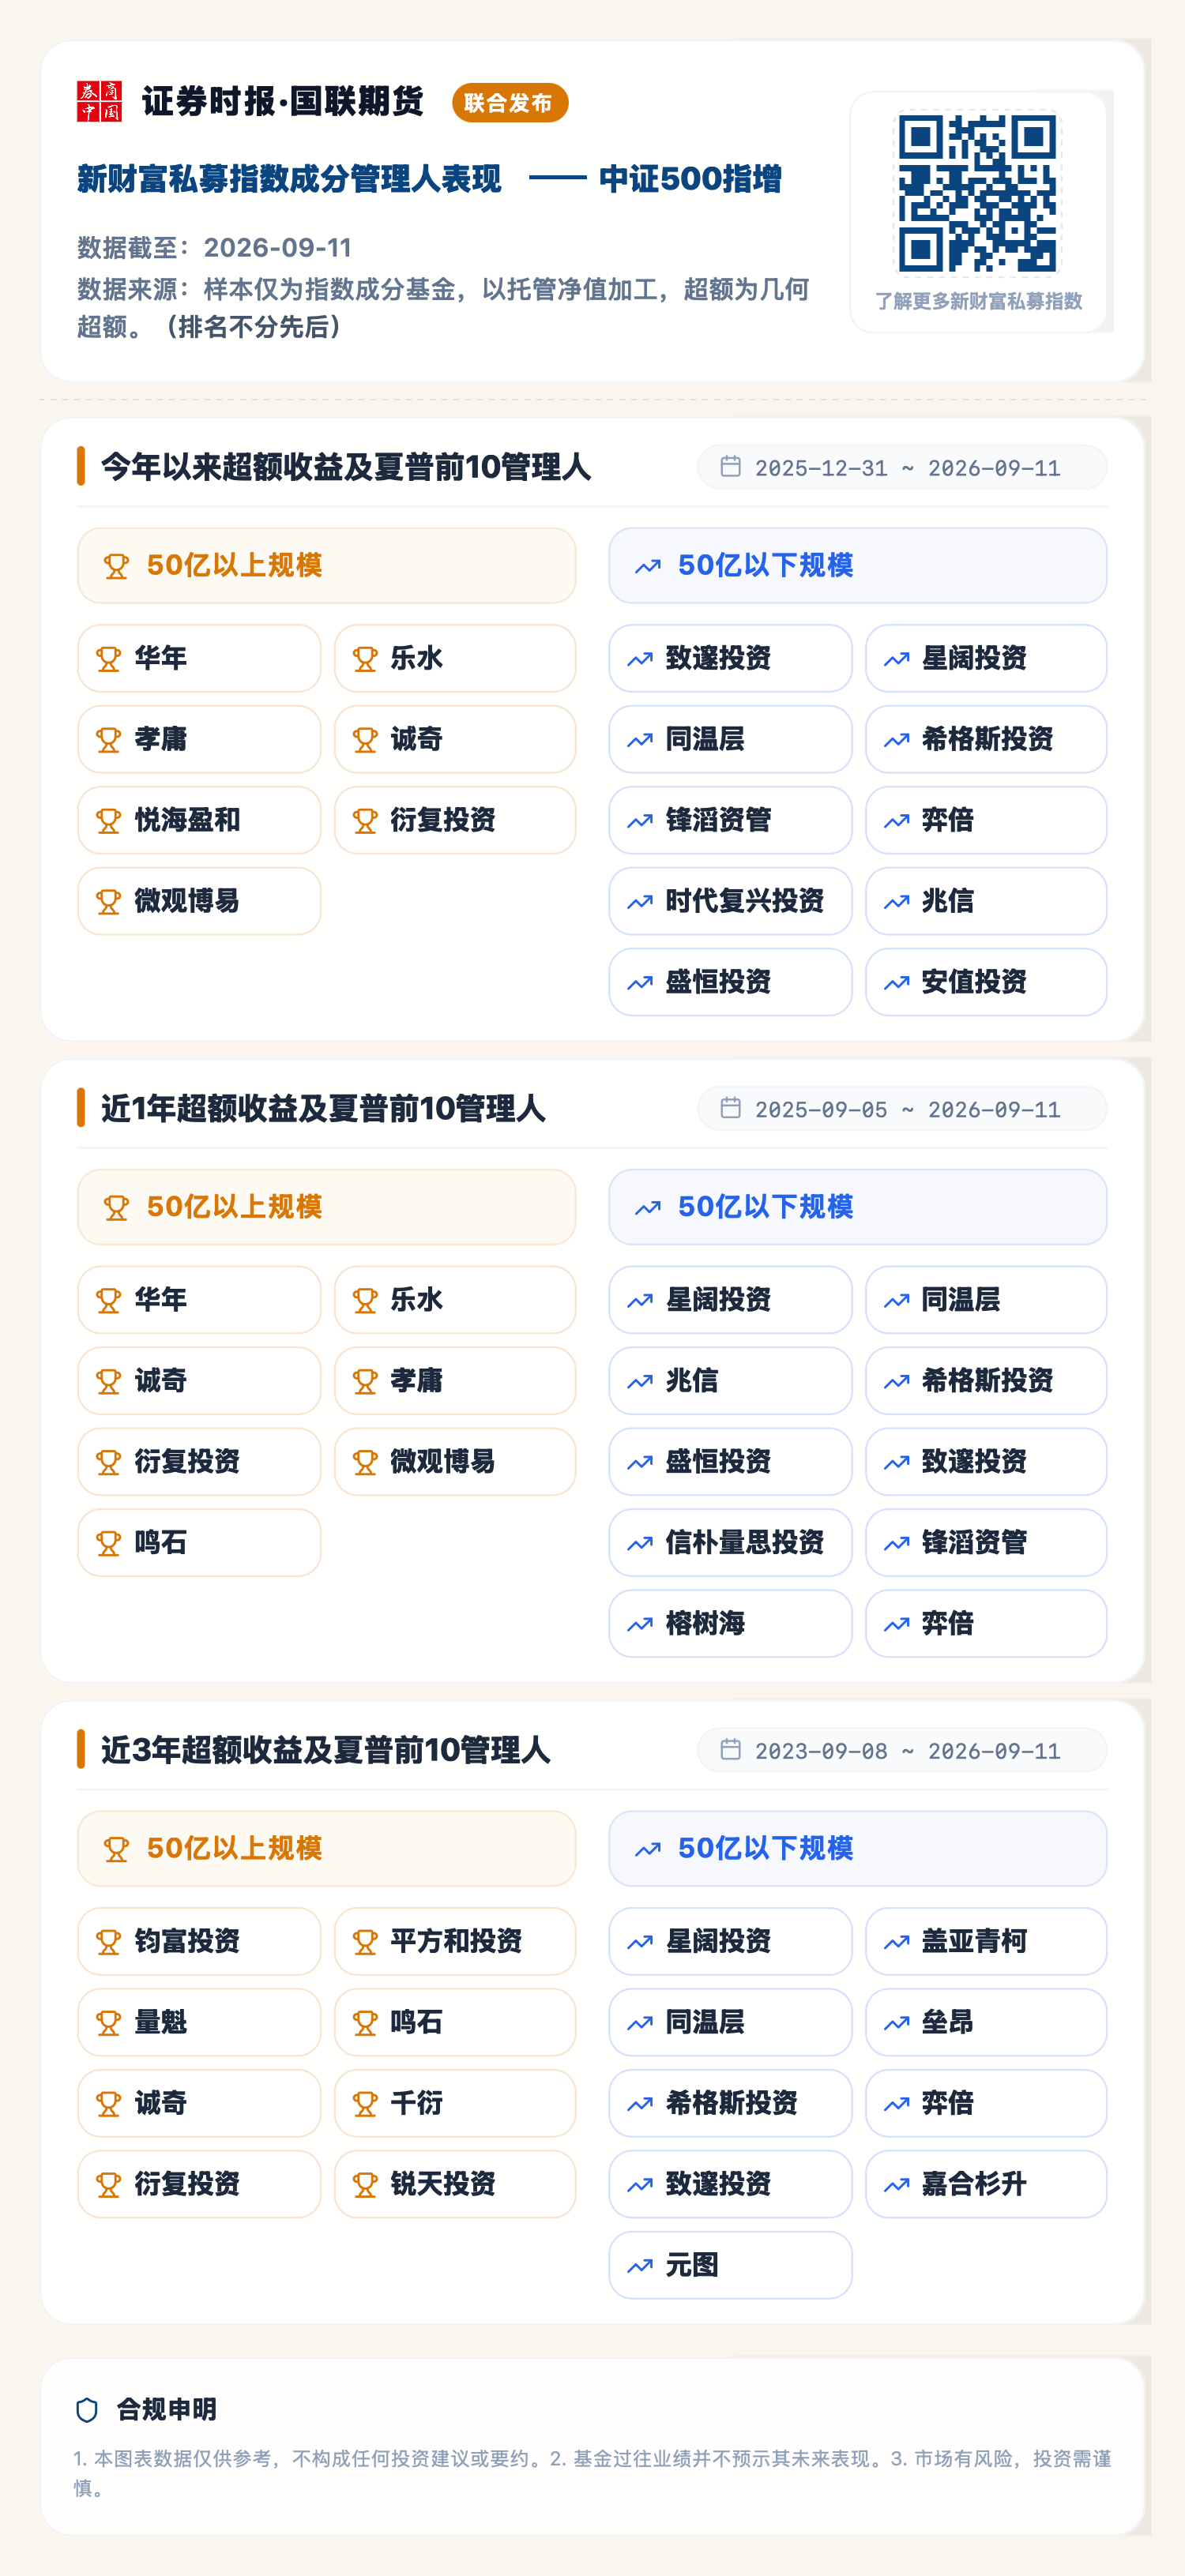
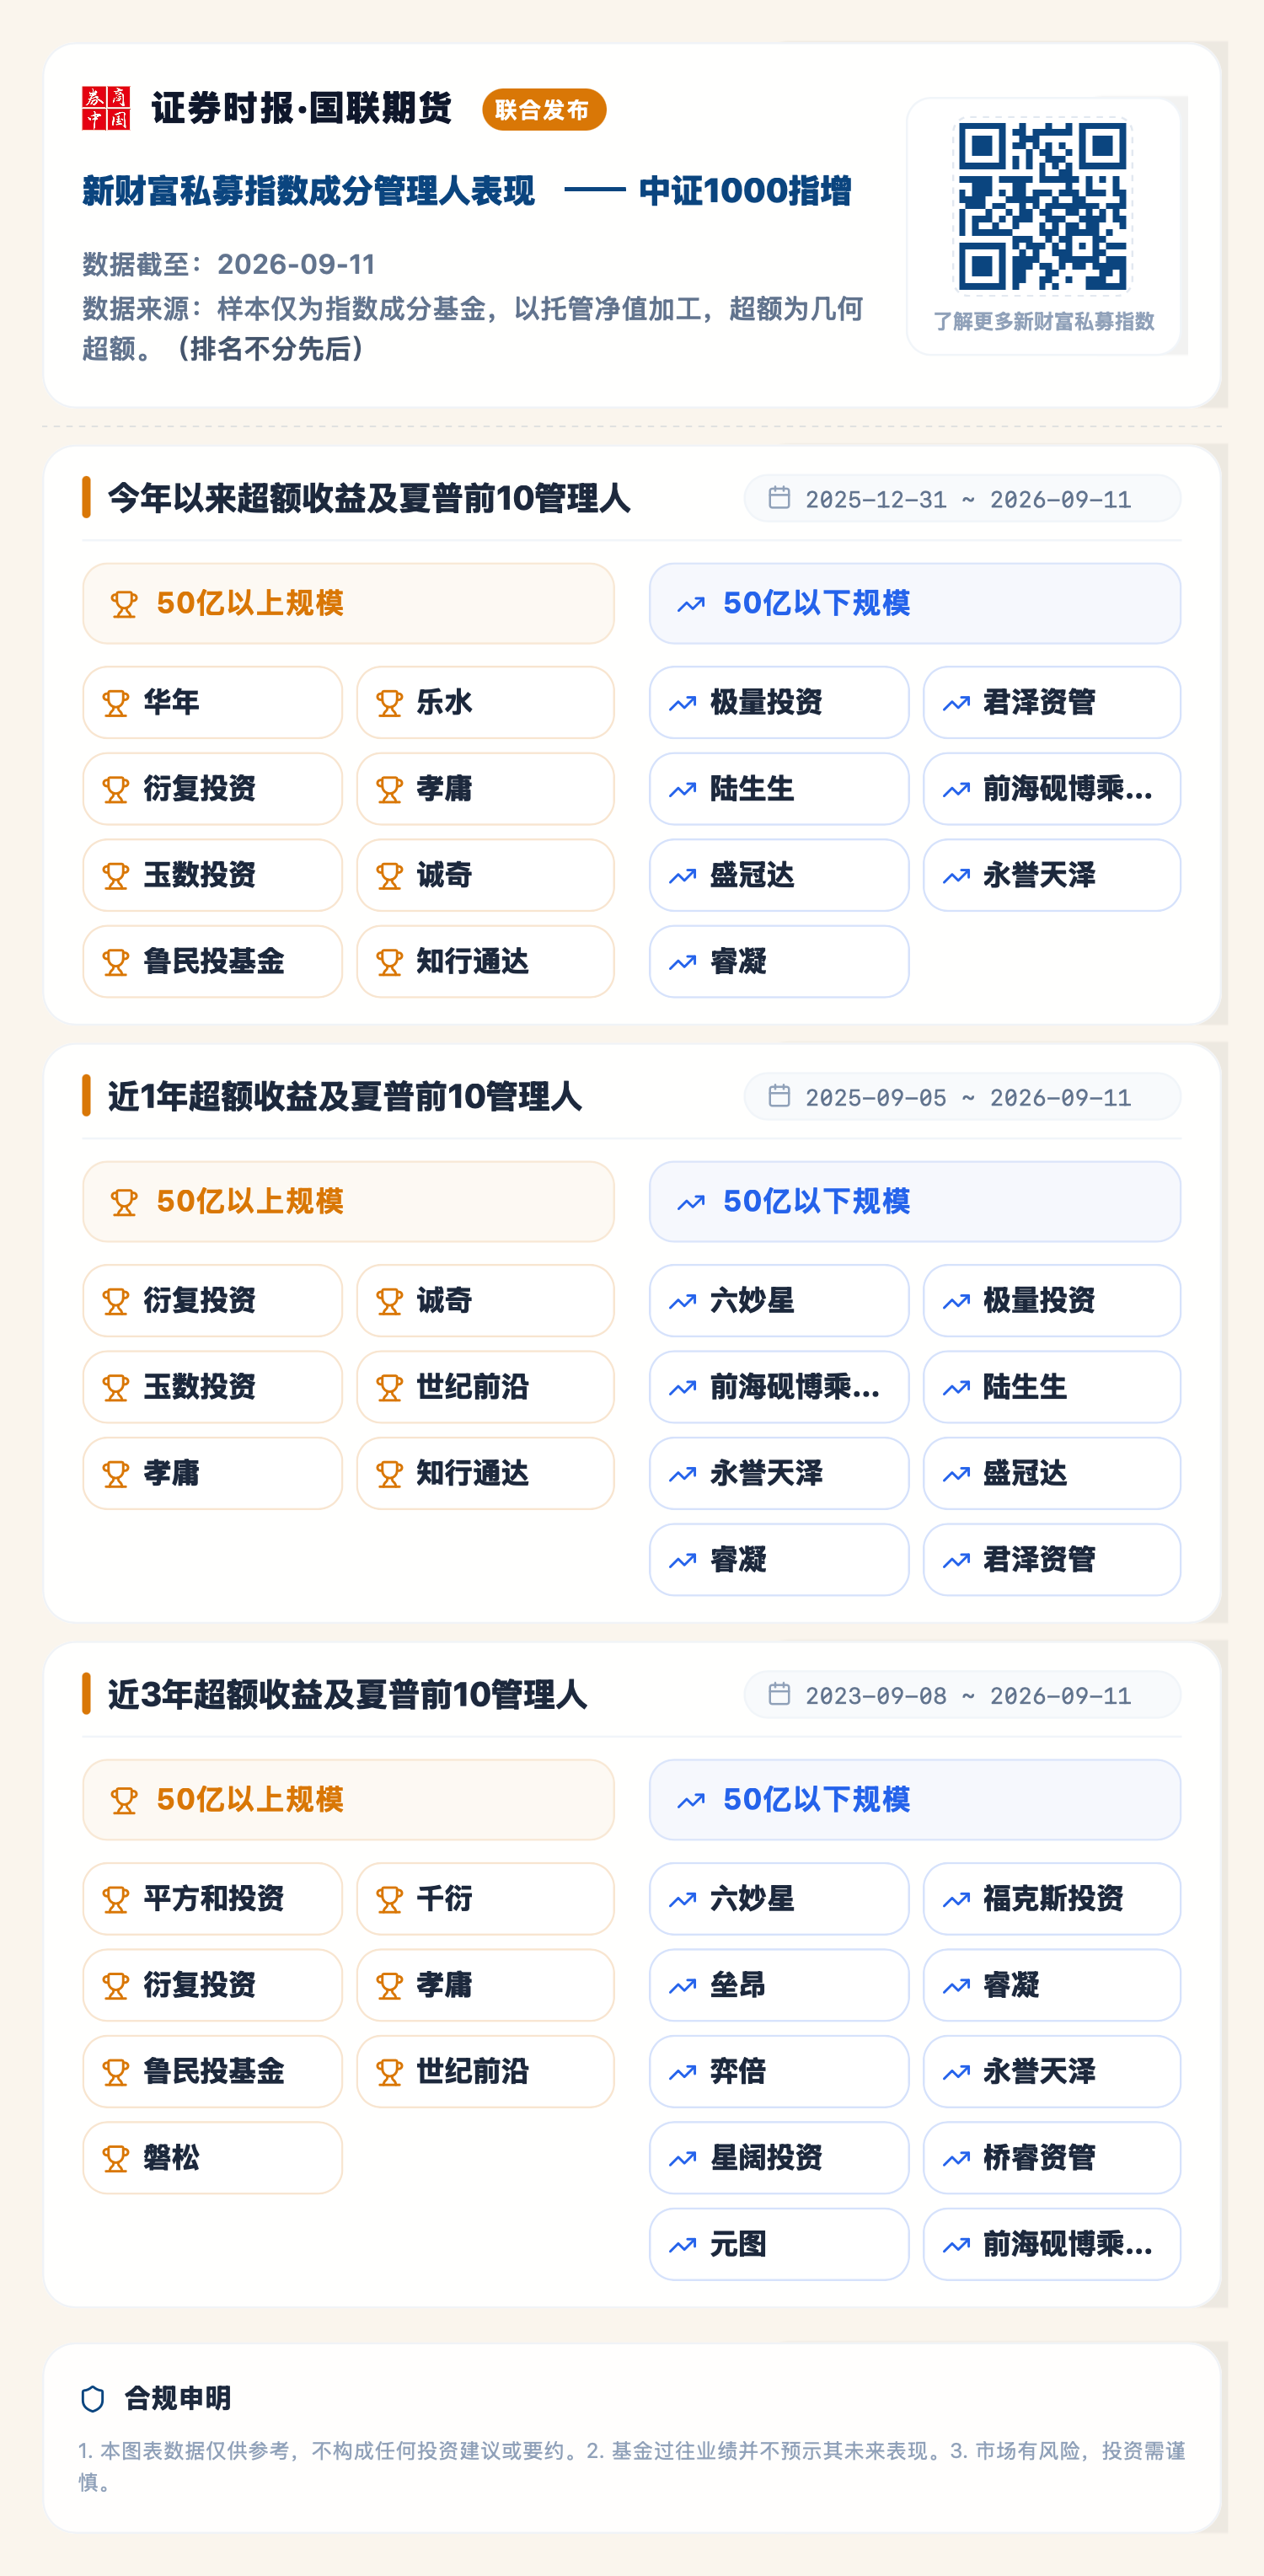
2.2 指增策略区间超额业绩表现
按照相应区间成分管理人代表产品区间超额收益及区间超额夏普均排名靠前的管理人。
三、私募策略环境观察
1、股票量化策略
1.1 主要规模指数、板块指数表现
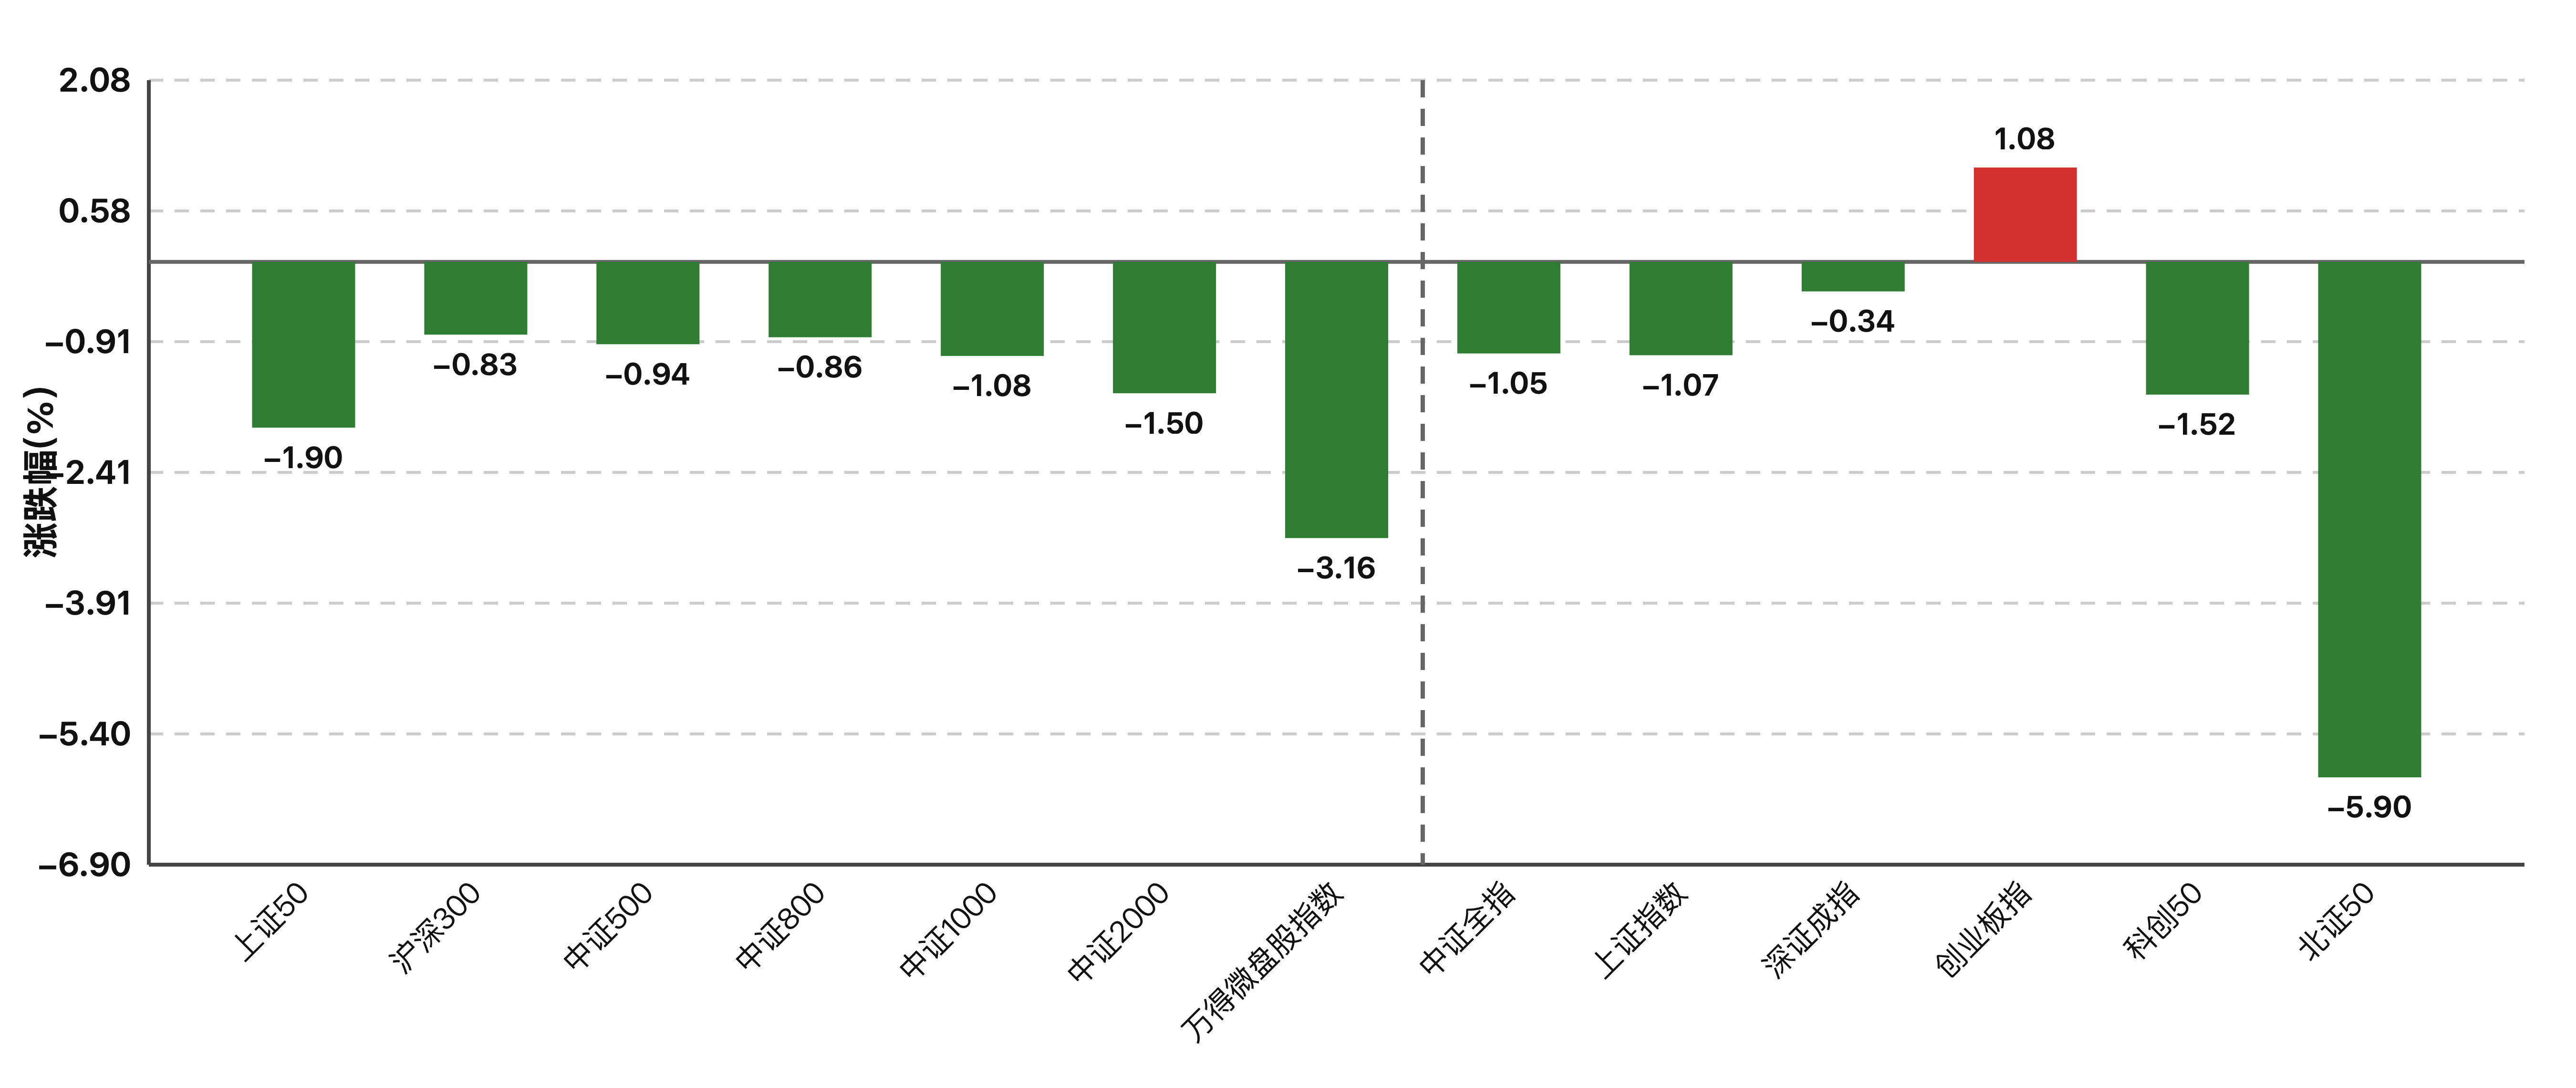
全周上证指数跌1.07%,深证成指跌0.34%,创业板指逆势涨1.08%,科创50跌1.52%,上证50跌1.90%,沪深300跌0.83%,中证500跌0.94%,中证1000跌1.08%。行业层面,通信、建筑材料、综合领涨,非银金融、计算机、美容护理跌幅居前。风格上,科技成长内部分化,硬件端强势而软件端领跌,红利与银行相对抗跌,小盘流动性风险加强;传统周期受油价与“反内卷”预期驱动周初脉冲,周五随有色、贵金属回吐。全周两市日均成交额约1.89万亿元,较上周继续缩量,存量博弈下资金在防御与成长间快速切换。
数据来源:国联期货Alpha投研平台
1.2 股票风格因子表现
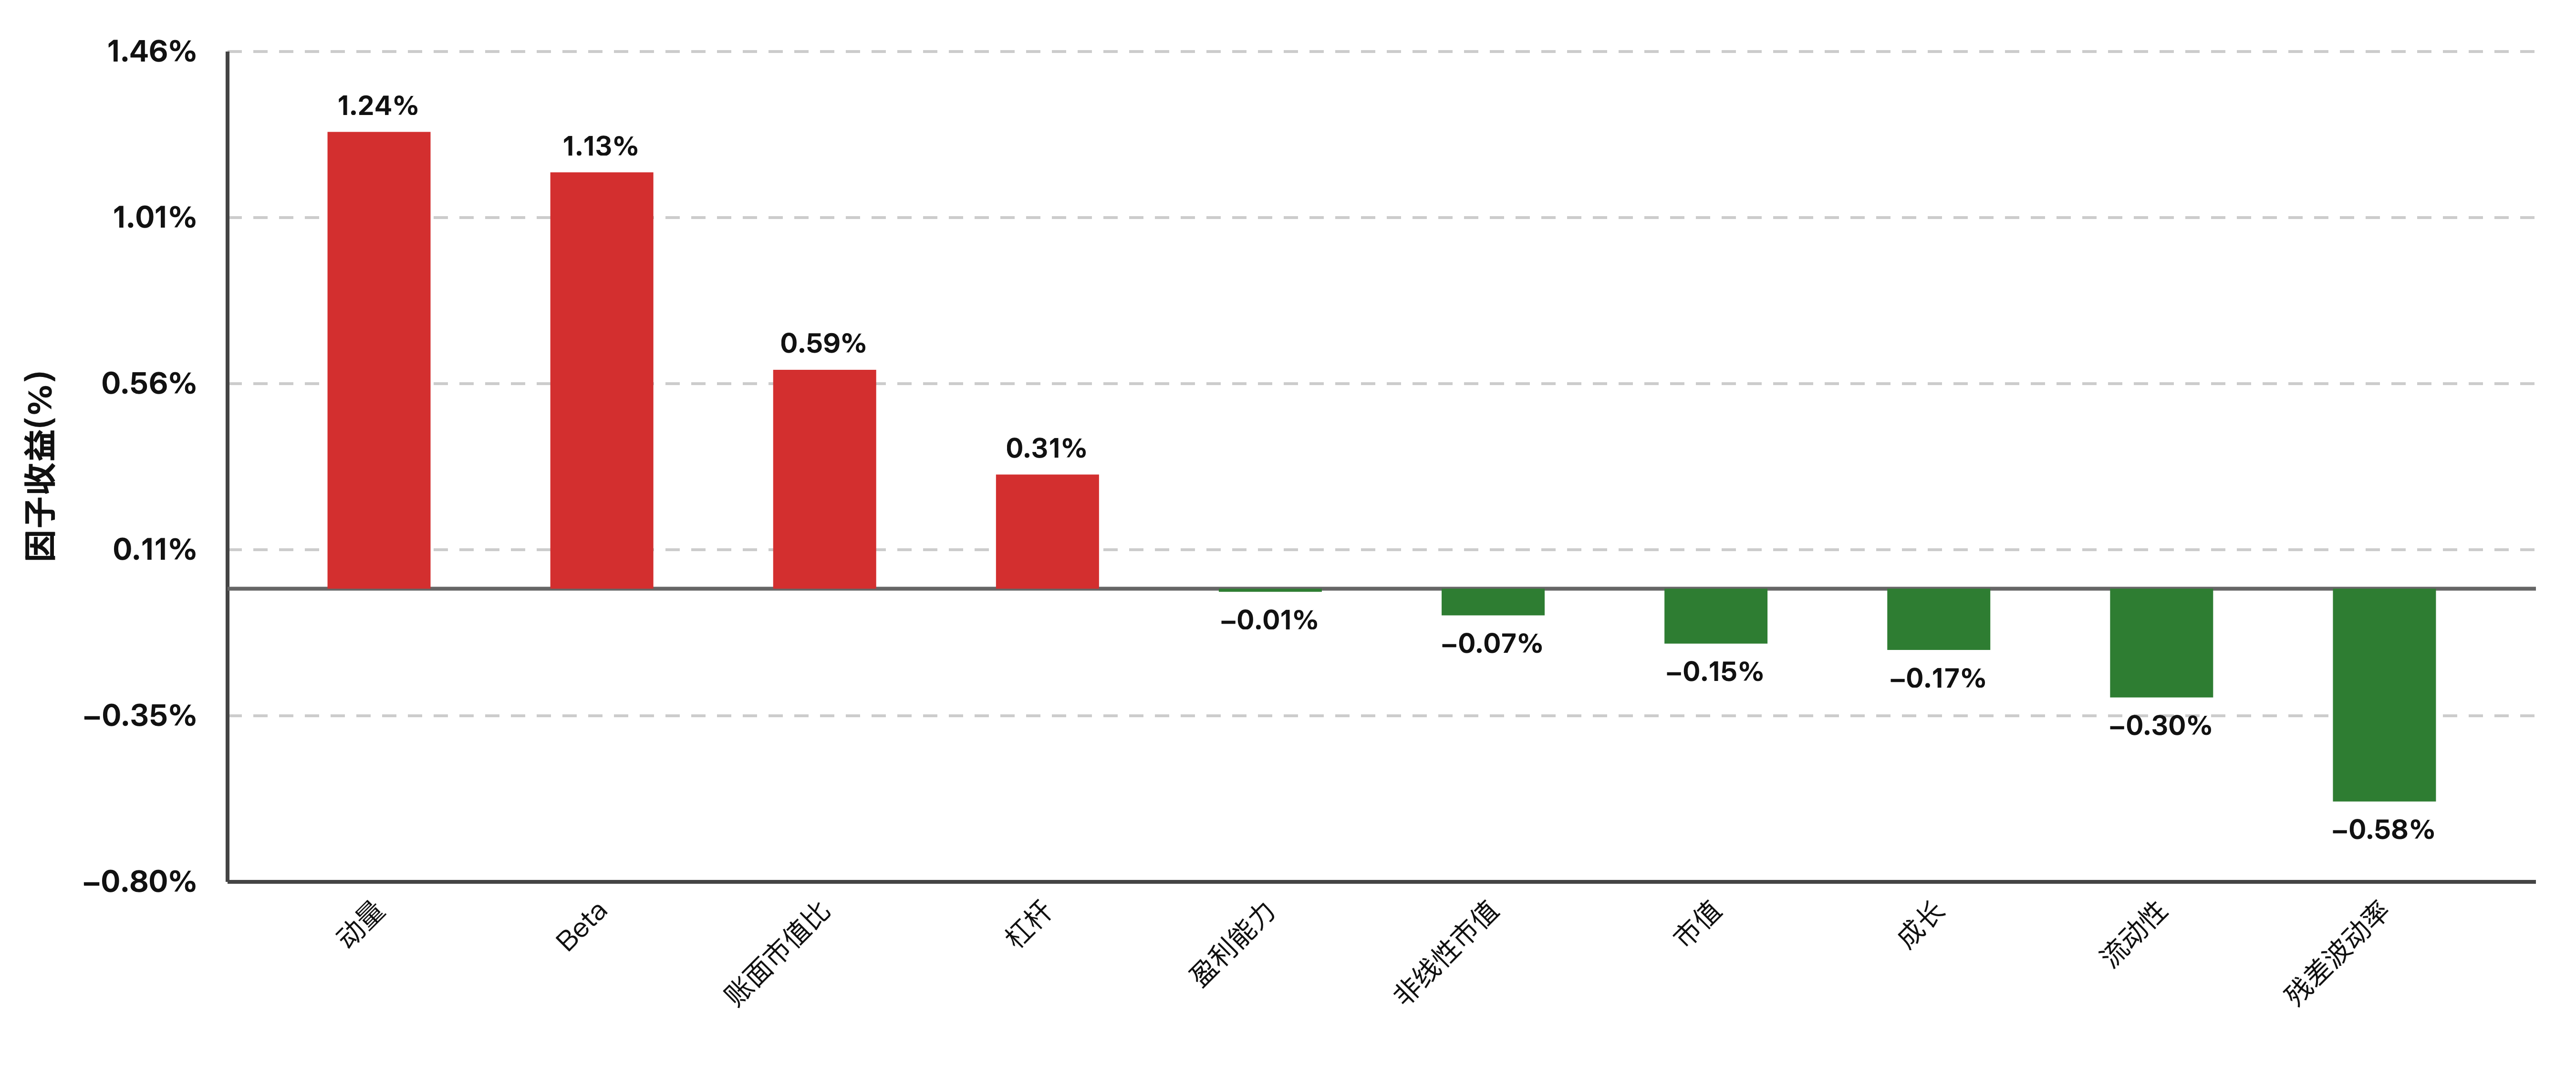
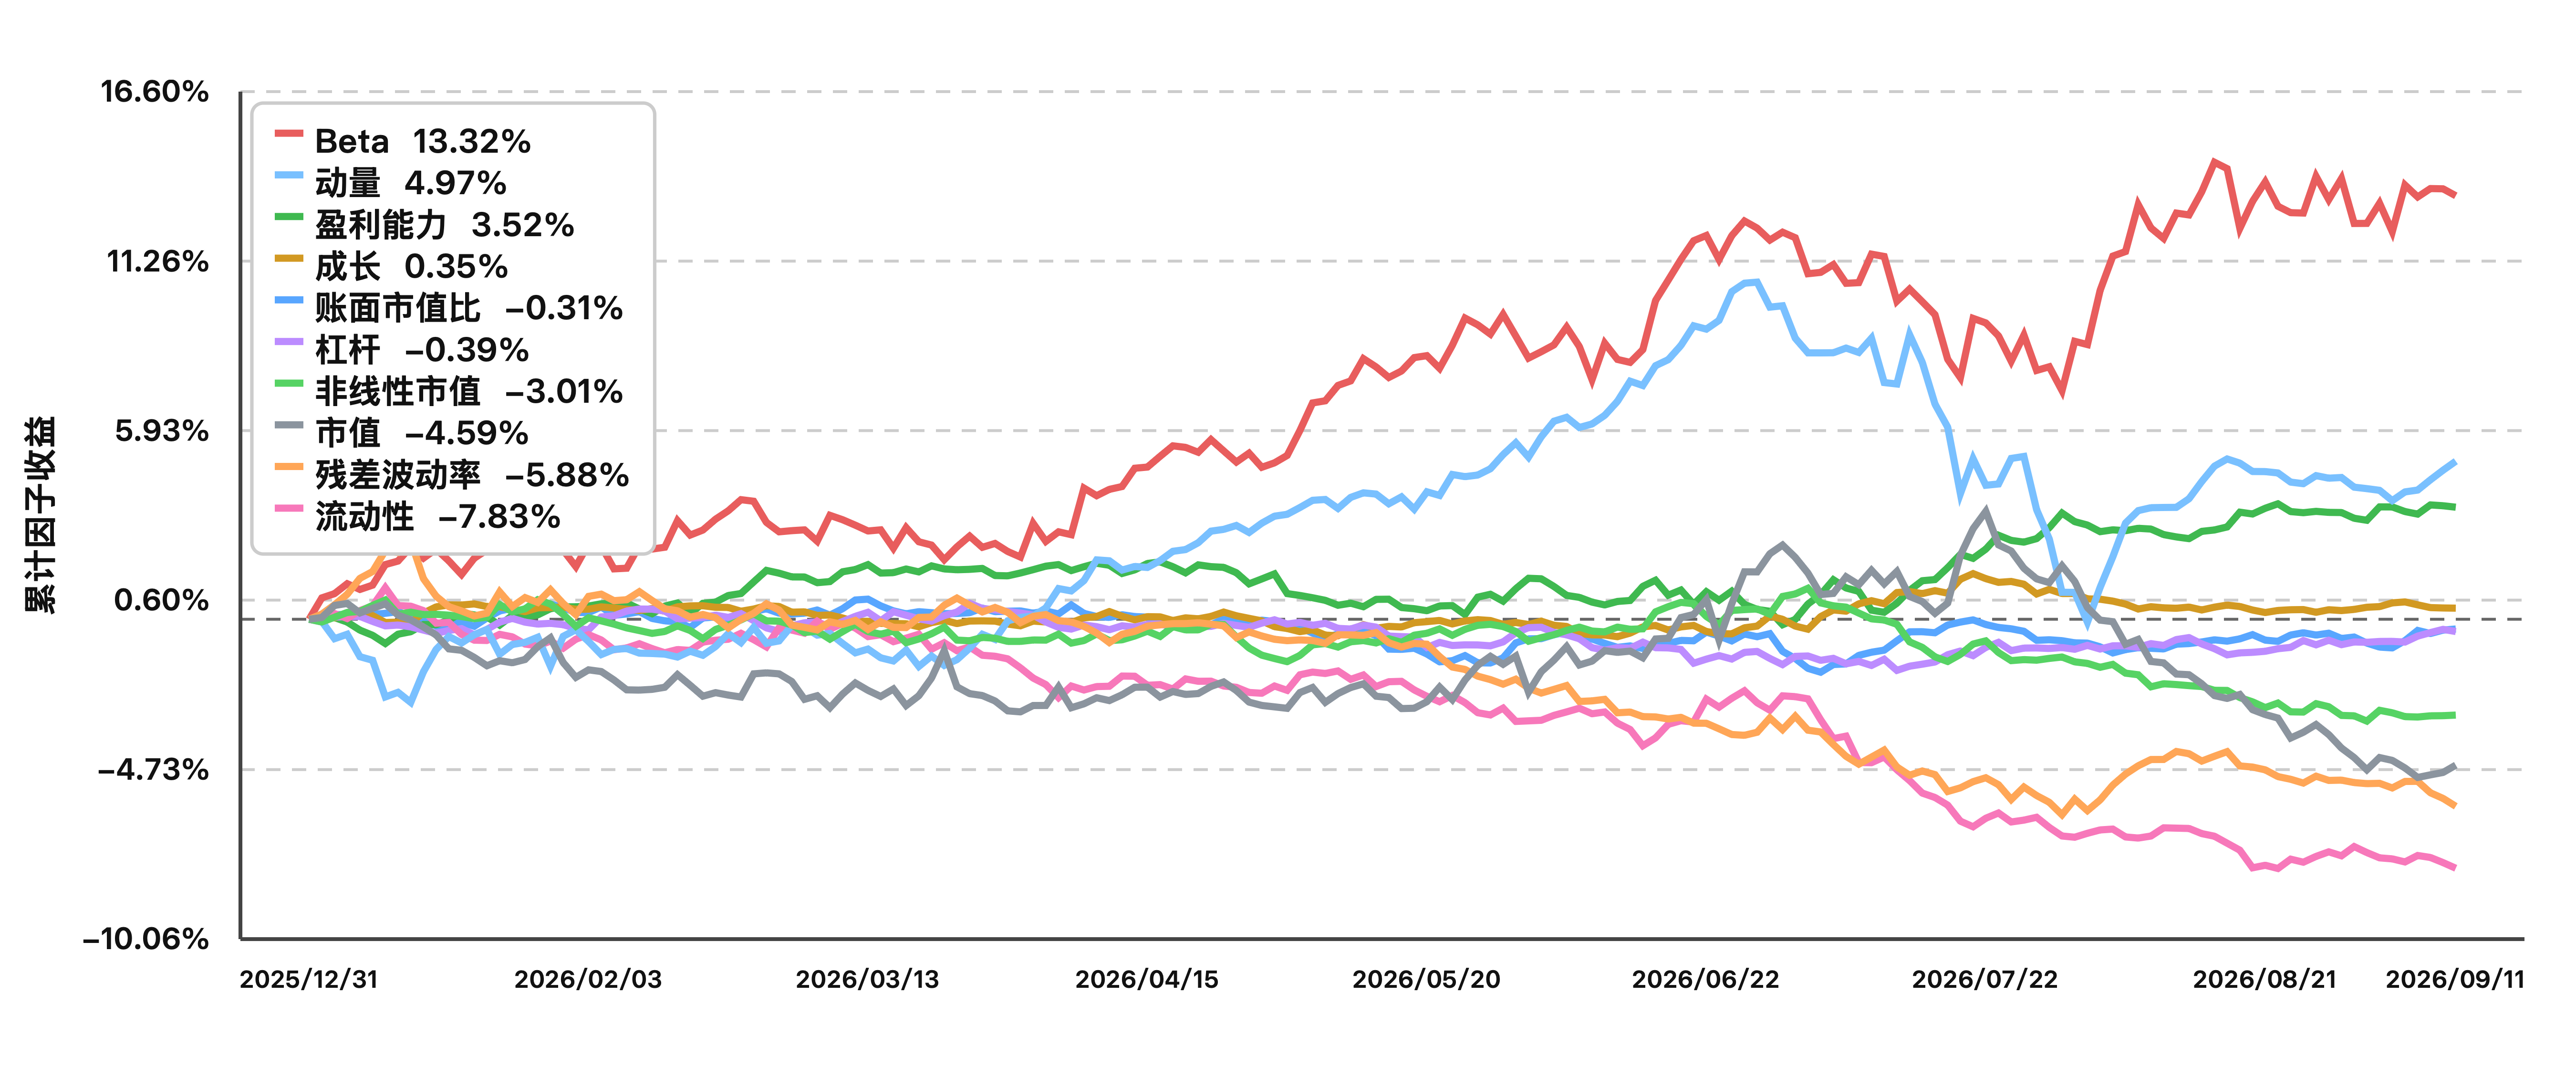
从Barra风格因子来看,当周动量(+1.24%)、Beta(+1.13%)、账面市值比(+0.59%)与杠杆(+0.31%)四个风格因子收益为正,其中上周仍垫底为负的动量与Beta因子强势领涨、双双大幅回正;残差波动率(-0.58%)、流动性(-0.30%)、成长(-0.17%)、市值(-0.15%)、非线性市值(-0.07%)、盈利能力(-0.01%)收益为负。与上上周成长、盈利能力占优的风格结构正好相反,当周风格明显切回高Beta与动量一端,7月以来盈利能力因子收益震荡提升的势头暂歇,体现了市场风格与风险偏好的快速切换,市场仍处于风格调整与确认期。
数据来源:国联期货Alpha投研平台
数据来源:国联期货Alpha投研平台
2、期货策略
2.1 上周主力连续合约涨跌幅
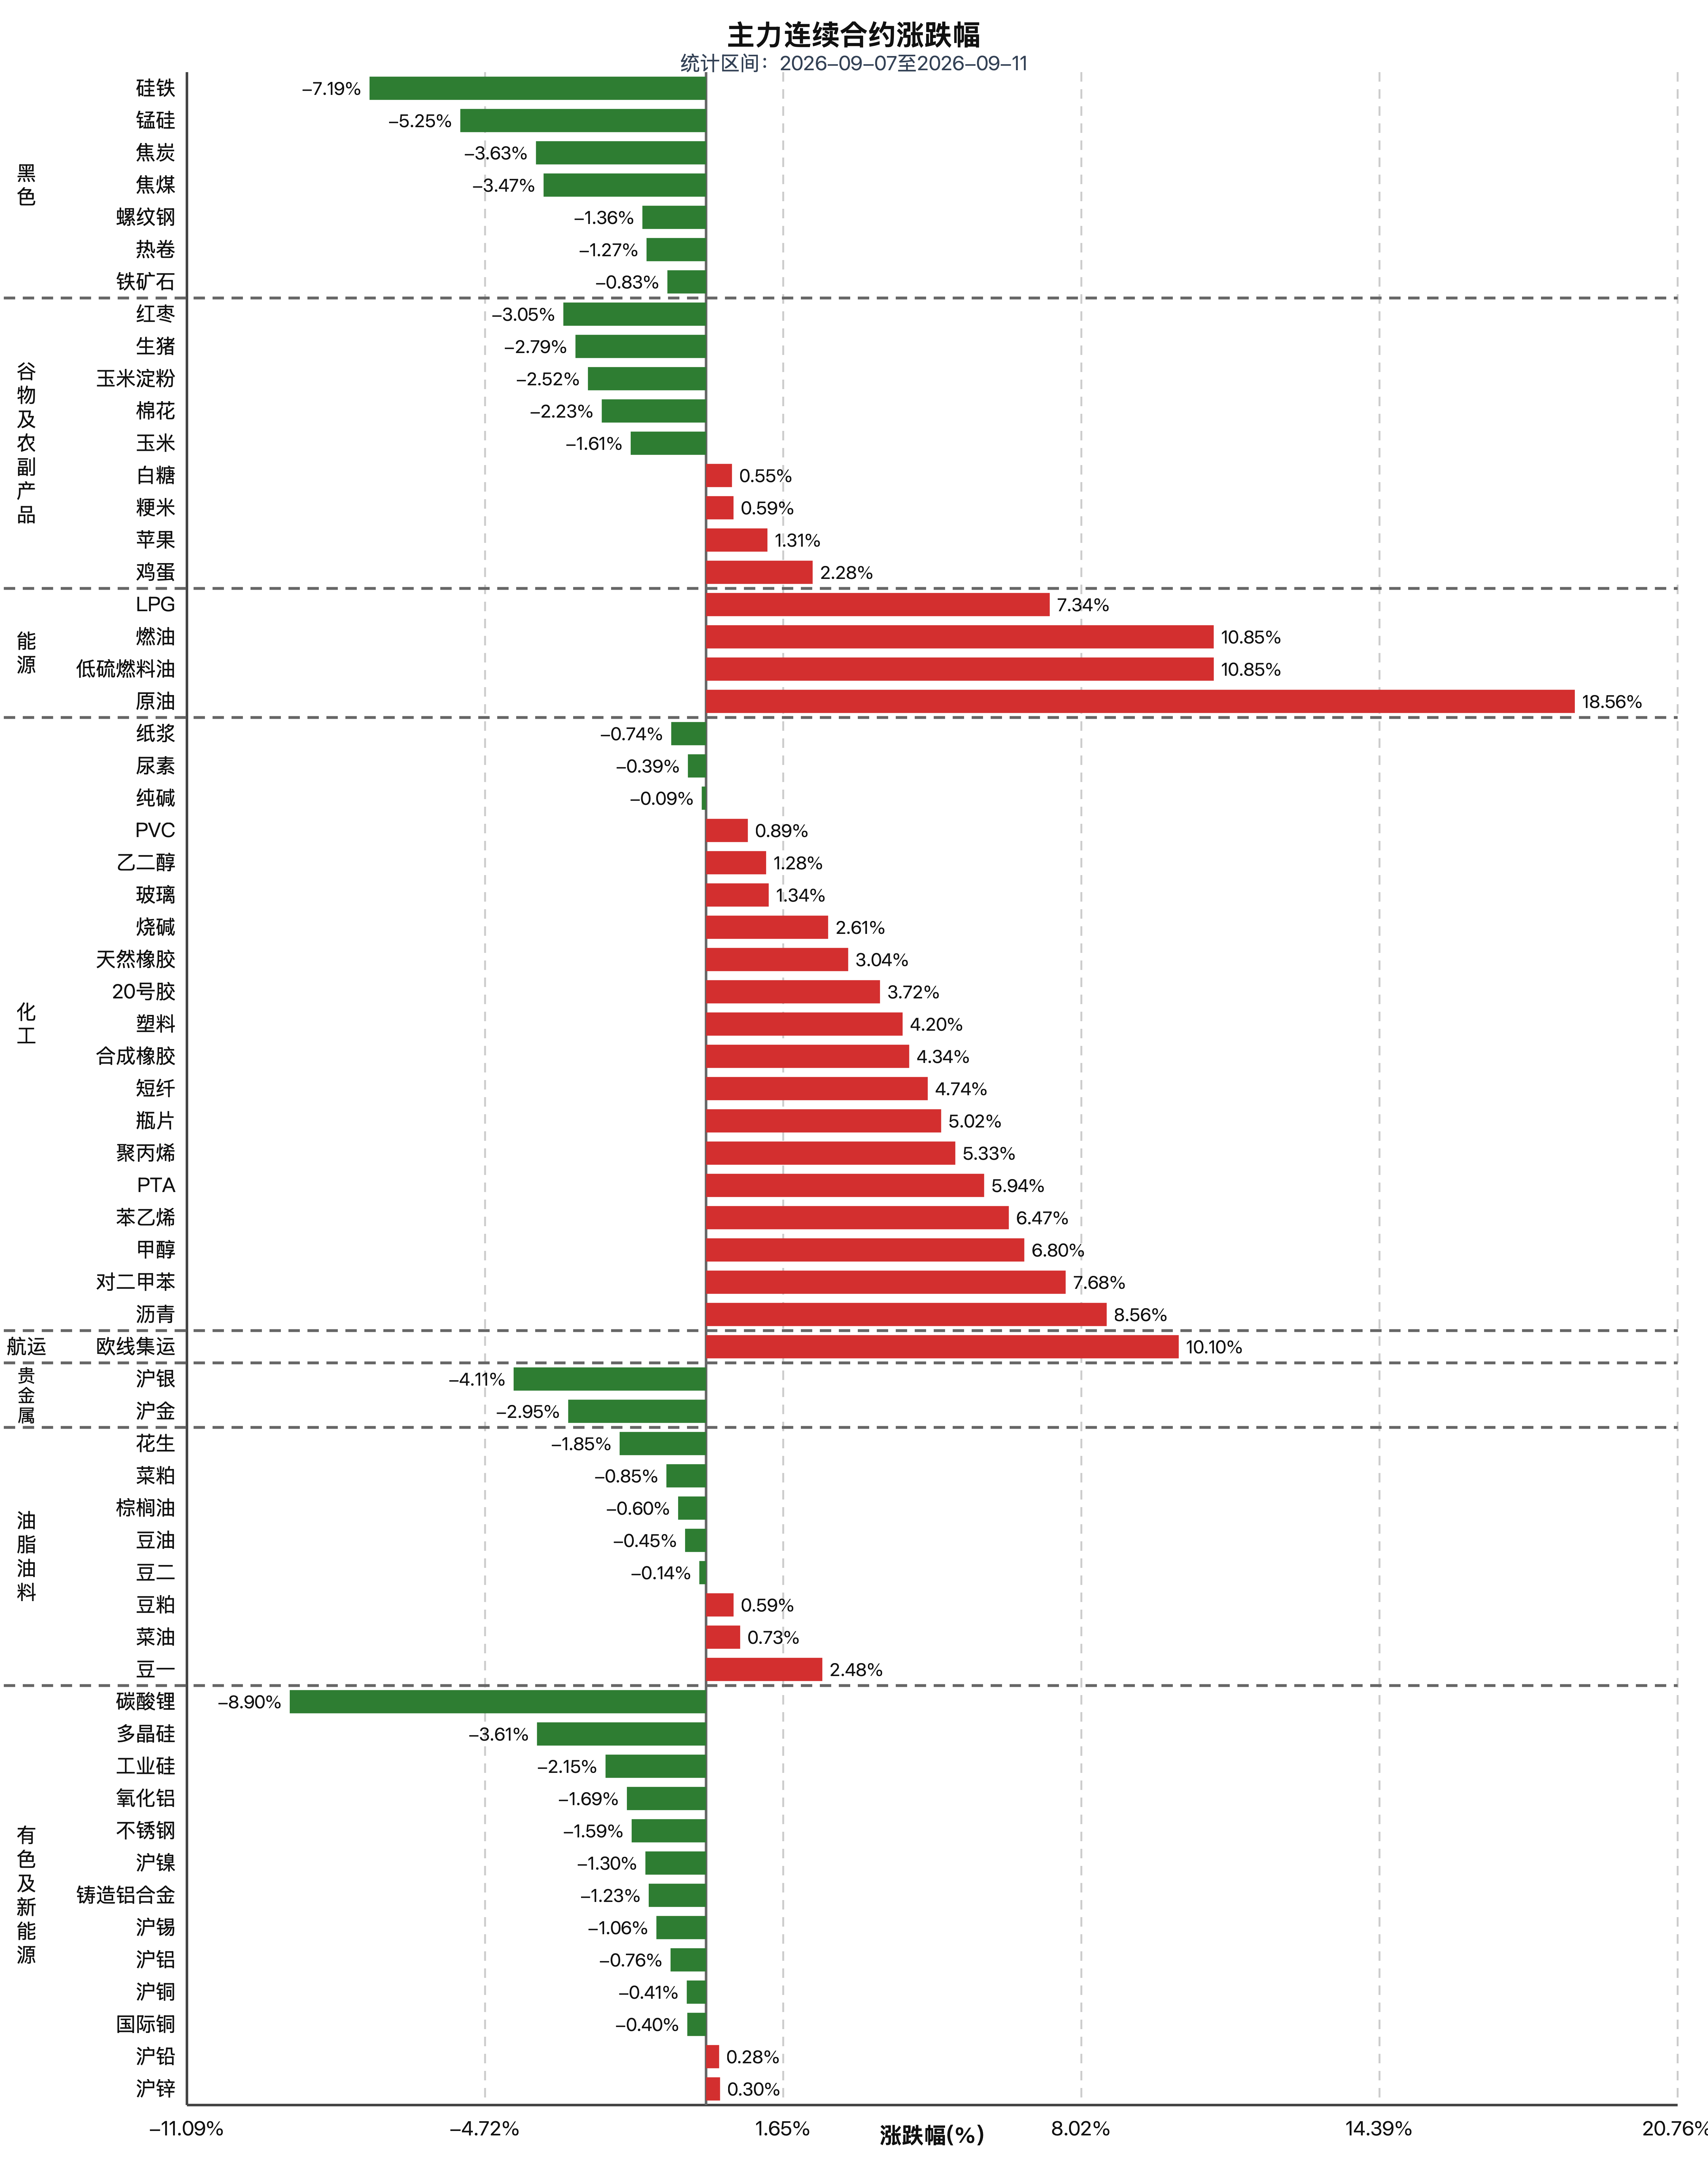
上周地缘风险溢价下能化板块领涨,原油周涨18.56%并盘中创上市新高、燃料油涨10.85%,甲醇涨停后周五回吐,单周上涨6.80%。有色高位回调,沪铜周四随伦铜创历史新高后受关税预期反复与加息压制,周五单日跳水超2.5%;沪铝沪锌跟随冲高回落、镍锡小幅下跌。黑色系因旺季不旺叠加获利盘的回吐呈现冲高回落走势,焦煤和焦炭主力单周下跌3.47%和3.63%、螺纹钢下跌1.36%、铁矿石跌下跌0.83%。贵金属在通胀预期升温与美国实际利率上行压制下震荡偏弱,沪金和沪银单周分别下跌2.95%、4.11%。农产品因天气炒作降温叠加获利盘回吐整体偏弱,棉花下跌2.23%,生猪受供需宽松拖累继续下跌2.79%,仅苹果、鸡蛋等少数品种红盘。
数据来源:国联期货Alpha投研平台
2.2 期货风格因子表现
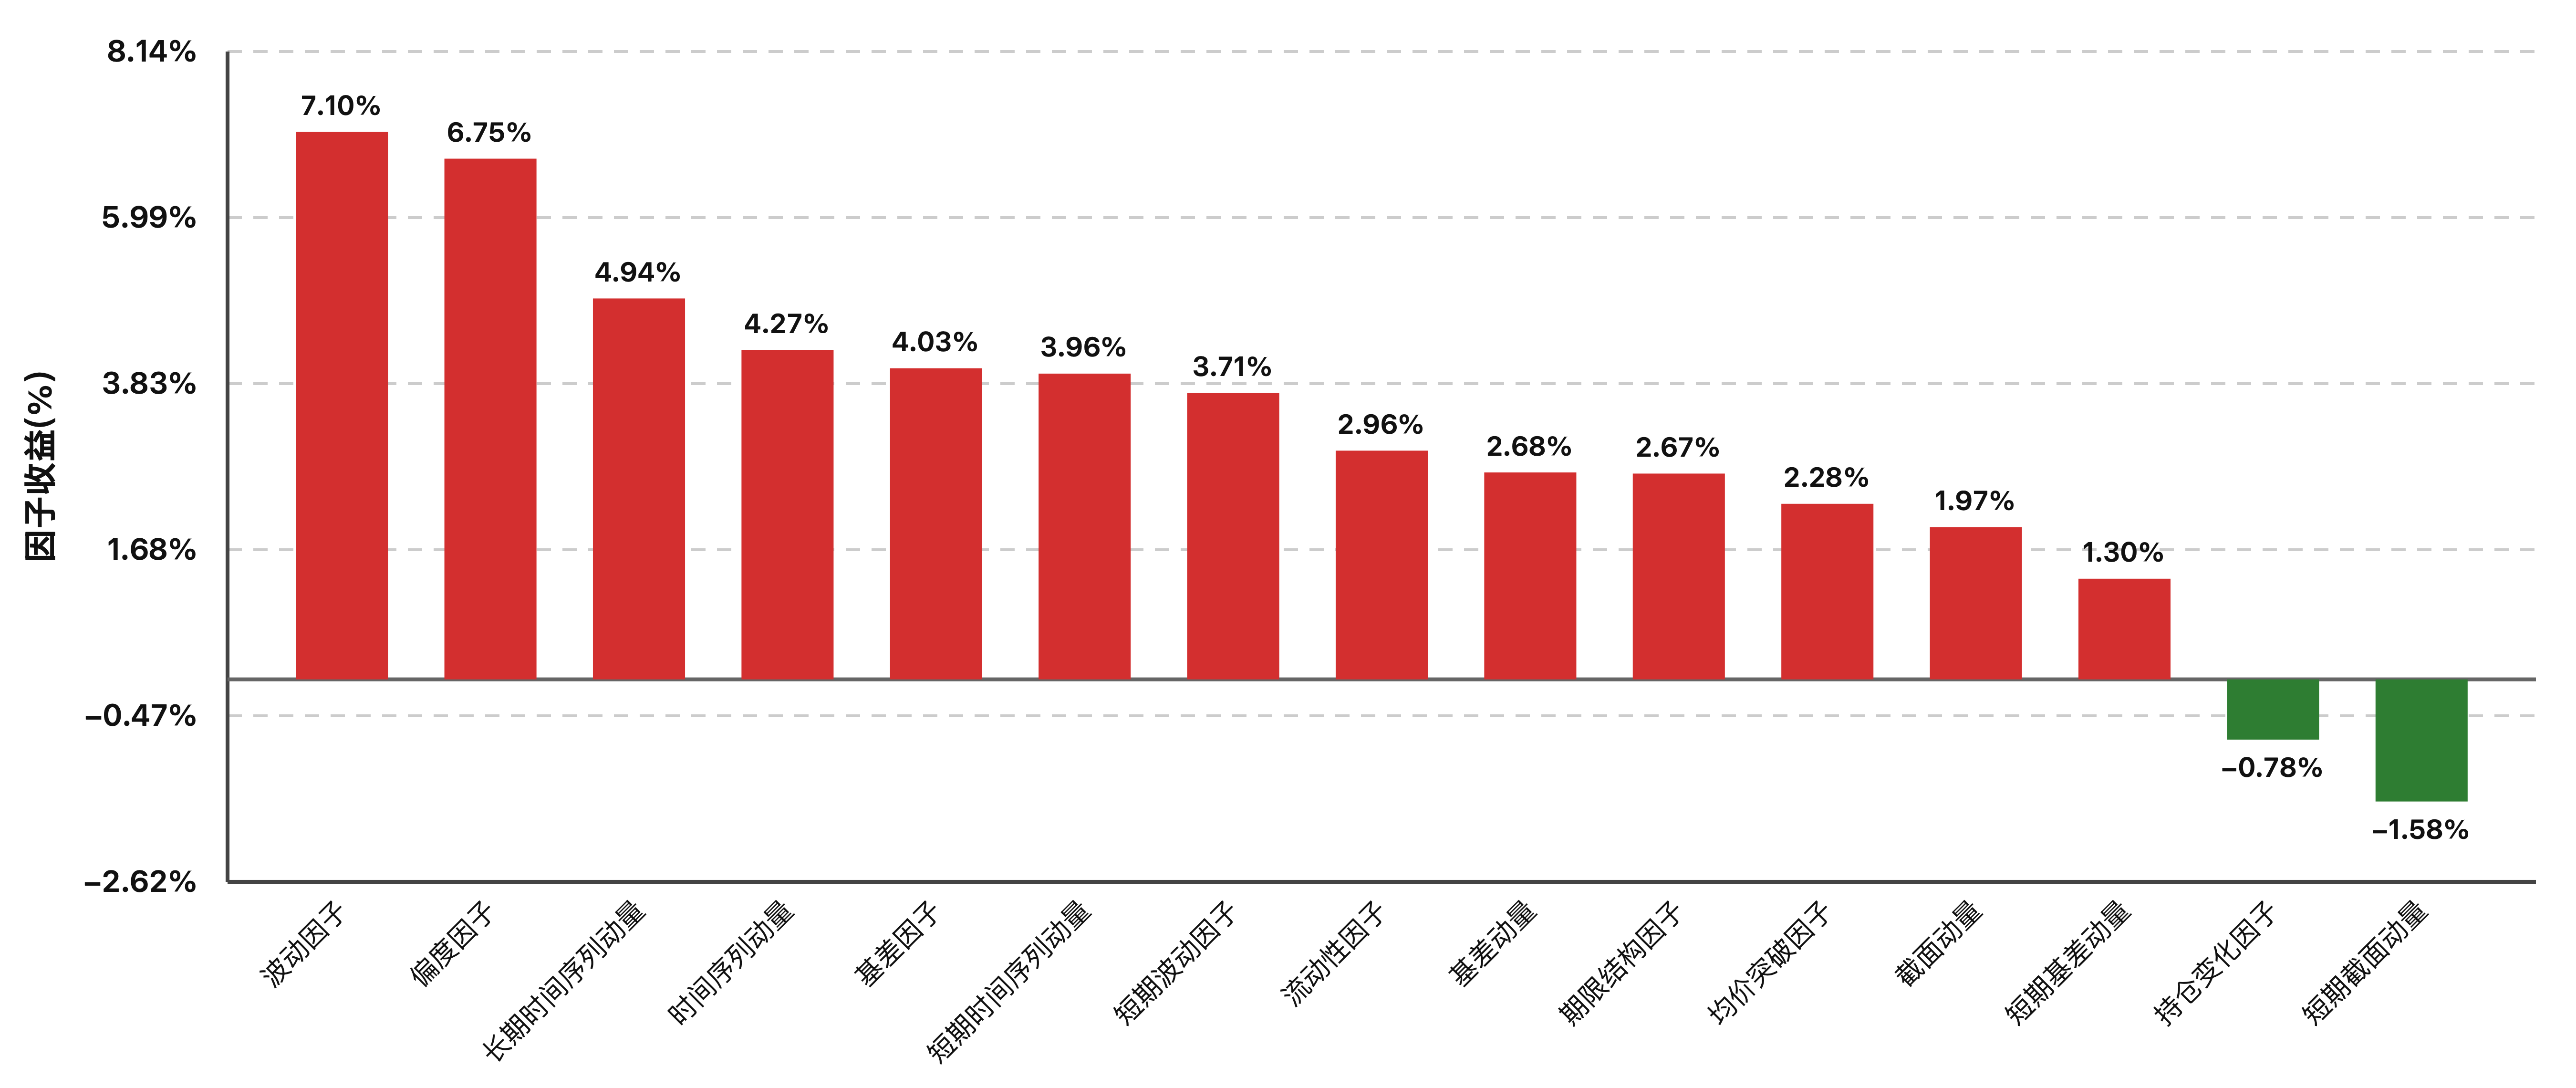
上周商品市场延续分化,波动进一步放大。因子层面几乎全红。波动因子(+7.10%)居首,高波动篮子(能化、双硅、碳酸锂)本周无论涨跌方向都被放大,做多高波动再次兑现;偏度因子(+6.75%)罕见冲到第二,极端单边行情里低偏度品种趋势更顺。时序动量梯队同向大赚:长期时间序列动量(+4.94%)、时间序列动量(+4.27%)持有能化多头、黑色空头两头受益;短期时间序列动量(+3.96%)上周踏空后本周跟上,但仍小幅跑输中长窗口。基差因子(+4.03%)表现亮眼,能化现货紧张、back急剧加深,做多高基差品种充分兑现;期限结构因子(+2.67%)终结连续两周垫底,逻辑同源。截面动量(+1.97%)一般,能化多头续赚,但前期强势的黑色转入空头端太慢、多头端转跌形成拖累;短期截面动量(-1.58%)垫底,黑色由强转弱的切换直接打脸短窗口截面信号。唯二亏损还有持仓变化因子(-0.78%)。
数据来源:火富牛基金投研平台
校对:冉燕青

