

在稳健资产的配置选项中,二级债基与偏债混合型基金是出现频率较高的两类产品。二者同属于“固收+”策略范畴,均可投资债券并适度配置股票,因此常被投资者视为同一类产品。
但长期持有后便会发现,两类产品的收益与风险仍存在明显差异。不少超出预期的亏损,正是来自对这一差异的误判。下面广发基金将从制度约束、风险收益特征等维度,解析二者的核心区别及适配选择。
最根本的差异:权益比例
二级债基与偏债混合型基金最根本的差别,在于制度对权益资产比例的约束不同。
二级债基属于债券型基金,根据规定,其投资于债券的比例不得低于基金资产的80%;在此基础上,剩余不超过20%的基金资产方可投资于股票等权益类品种。即20%为这类基金的权益配置上限。在实际投资中,较为主流的权益中枢通常位于8%至15%之间。
偏债混合型基金则属于混合型基金类别,其主要仓位同样投向债券,但比例更为灵活,债券比例下限通常低于80%(如部分基金约定债券比例为60%至95%),具体以各产品的基金合同与招募说明书为准。由于灵活度更高,同为偏债混合型,不同基金之间的权益仓位也可能存在较大差别。
值得关注的是,证监会于10月9日就《公开募集证券投资基金运作管理办法(征求意见稿)》及配套规则公开征求意见,进一步明确了混合基金的投资比例限额,其中偏债混合的权益上限设定为30%。
无论是现行规则,还是此次征求意见稿所体现的思路,有一点是不变的:相比于二级债基,偏债混合通常拥有更大的权益配置空间。
权益仓位不同,风险收益各异
投资比例的分化,直接决定了两类产品在风险收益特征上的差异。由于二级债基的债券比例始终保持80%以上,而偏债混合则为权益资产预留了更多空间,在理论上前者更为稳健。
二者在基金风险收益队列(由低到高排列)中的位置大致为:货币基金<纯债基金<一级债基<二级债基<偏债混合基金<偏股混合基金<股票基金。
短期内或在较为平稳的市场环境中,这两类基金的表现可能较为接近,但若拉长投资期限,在多轮牛熊过后,权益比例的高低将会拉开收益和回撤的差距。
以混合债券型二级基金指数代表二级债基,以偏债混合型基金指数代表偏债混合型基金,对比二者近十年的风险收益指标:
表:指数近十年数据表现对比
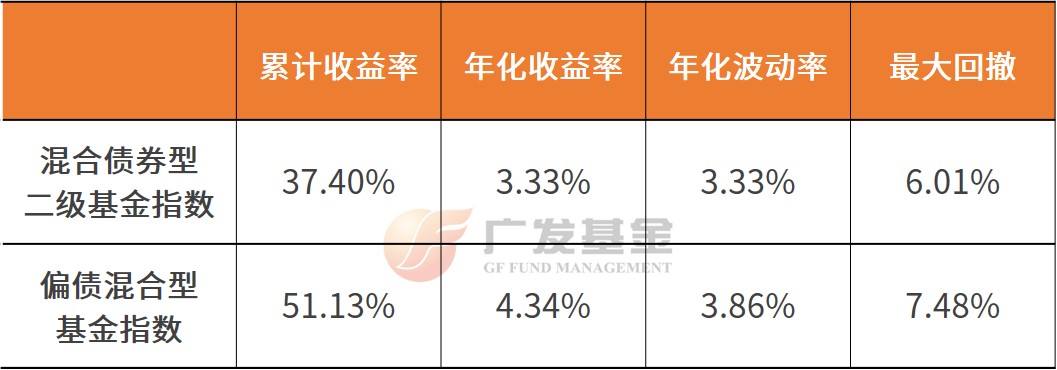
数据来源:iFinD,2016-09-30至2026-09-30。年化收益率=[(1+区间涨跌幅)^(250/交易日天数)-1]*100%;年化波动率={∑[(Ri-∑Ri/N)^2]/(N-1)}^0.5*250^0.5,计算周期为周频,N为样本区间量,Ri为区间收益率。上述数据仅为指数表现结果,最终投资收益结果与所投资的基金有关,可能与指数表现存在较大出入。指数过往表现不预示未来,投资须谨慎。
数据显示,偏债混合型基金指数的累计收益率高出将近14个百分点,年化收益率高出约1个百分点,体现了更高权益中枢的进攻弹性。尽管短期差距可能并不显著,但在长周期与复利的加持下,即便是微小差距,也会逐步累积扩大。
收益弹性的提升也伴随着风险的增大,偏债混合型基金指数的年化波动率和最大回撤数值更高,也正说明了这类基金的波动相对更大。
广发基金特别提醒,指数的表现仅代表两类基金的整体情况,若具体到某只基金,并非所有偏债混合型的波动都比二级债基大。例如,若某只偏债混合基金仓位极为保守,其波动完全有可能低于一个权益仓位接近上限且偏好成长股的二级债基。
投资者应如何选择?
无论是二级债基还是偏债混合,本质上均属于股债兼备、进可攻退可守的品类,适配人群存在一定重合。一是寻求稳健增值、同时希望适当分享股市长期回报的稳健型投资者;二是已配置较多权益类基金、希望通过提升债券比例来降低整体波动的投资者。
若稳健为第一优先级,希望产品净值波动可控,则二级债基的整体设计可能更符合投资需求;若能承受更大的净值波动,不仅求稳,还希望在股市走强时保留更多上行弹性,则可以优先考虑偏债混合型基金。
作为专业资产管理机构,广发基金多年来坚持打造专业化、平台化、多策略的全能资管能力,形成了多资产、多策略、多市场的产品体系,可提供全天候的投资工具和解决方案,适应不同经济周期和市场环境下的投资需求。
广发基金和您下期再会!
风险提示:本资料不构成本公司任何业务的宣传推介材料、投资建议或保证,也不作为任何法律文件。本基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。投资者在投资基金前应认真阅读基金合同、招募说明书、基金产品资料概要等基金法律文件,全面认识基金产品的风险收益特征,在了解产品情况及听取销售机构适当性意见的基础上,根据自身的风险承受能力、投资期限和投资目标,对基金投资作出独立决策,选择合适的基金产品。市场有风险,投资须谨慎。(CIS)
校对:王蔚

